個人年金保険の税金で損をしない!受取方と贈与税の落とし穴2026
 著者: 石川 優花
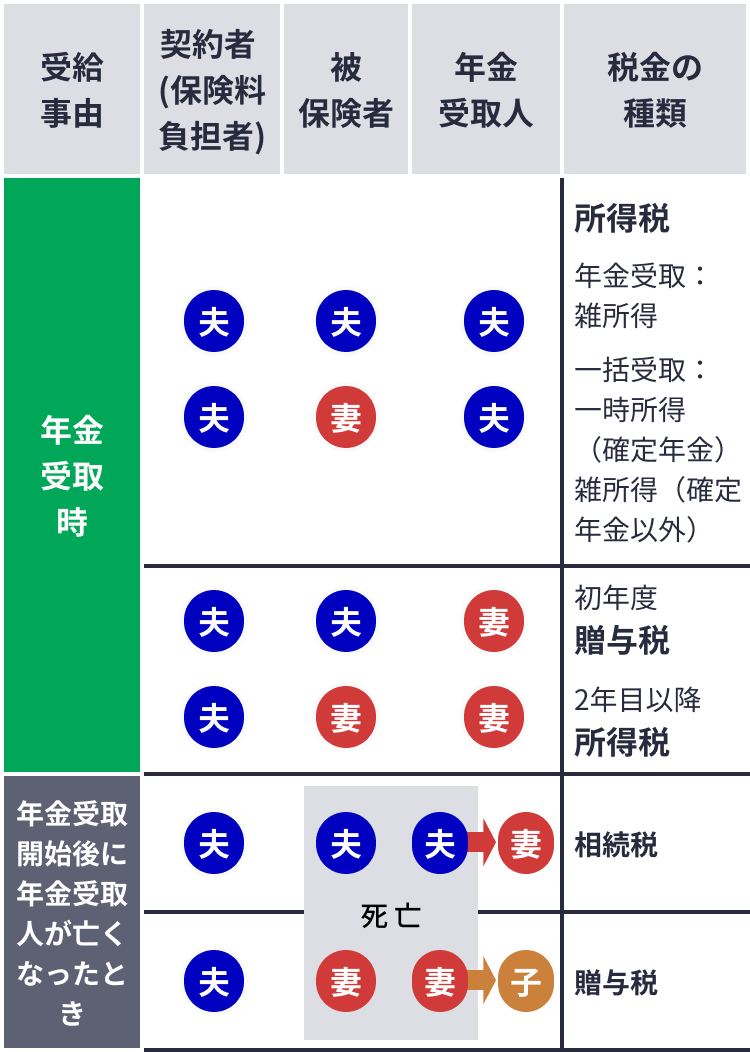
実務の現場で最も悲惨なトラブルを引き起こしているのが、契約者と受取人が異なる場合の贈与税の問題だ。「家計を支えてくれた妻に年金をプレゼントしたい」「夫が保険料を支払い、年金受取人を専業主婦の妻にする」という契約は、昭和から平成にかけて極めて一般的に結ばれてきた。しかし税務上、これは「夫から妻への巨額の資産贈与」とみなされる。
具体的には、年金の受給が始まった初年度に、将来受け取る年金全体の価値を算定した「年金受給権の評価額」に対して贈与税が一括で課税される。例えば受給権の評価額が500万円と判定された場合、基礎控除110万円を差し引いた390万円に対し、贈与税率は一般税率で20%(控除額30万円)、すなわち48万円もの贈与税が初年度に一括請求される計算になる。
さらに恐ろしいのは、妻の手元には初年度の年金(例:年額60万円)しか入っていないにもかかわらず、数十万円規模の贈与税納税を求められる点だ。年金収入を納税額が上回り、初年度の手取りが完全にマイナスへ転落する事態すら現実に起きている。国税庁は生命保険会社から提出される「支払調書」によって契約名義の差異を完全に把握しているため、「申告しなくてもバレない」という甘い見通しは通用しない。数年後に無申告加算税や延滞税を上乗せされた「税務署からのお尋ね」が届き、家族間関係が一気に冷え込むケースが後を絶たない。
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
