置き配盗難は泣き寝入り不要!補償実態と警察への正しい届出手順
 著者: 山田 真由
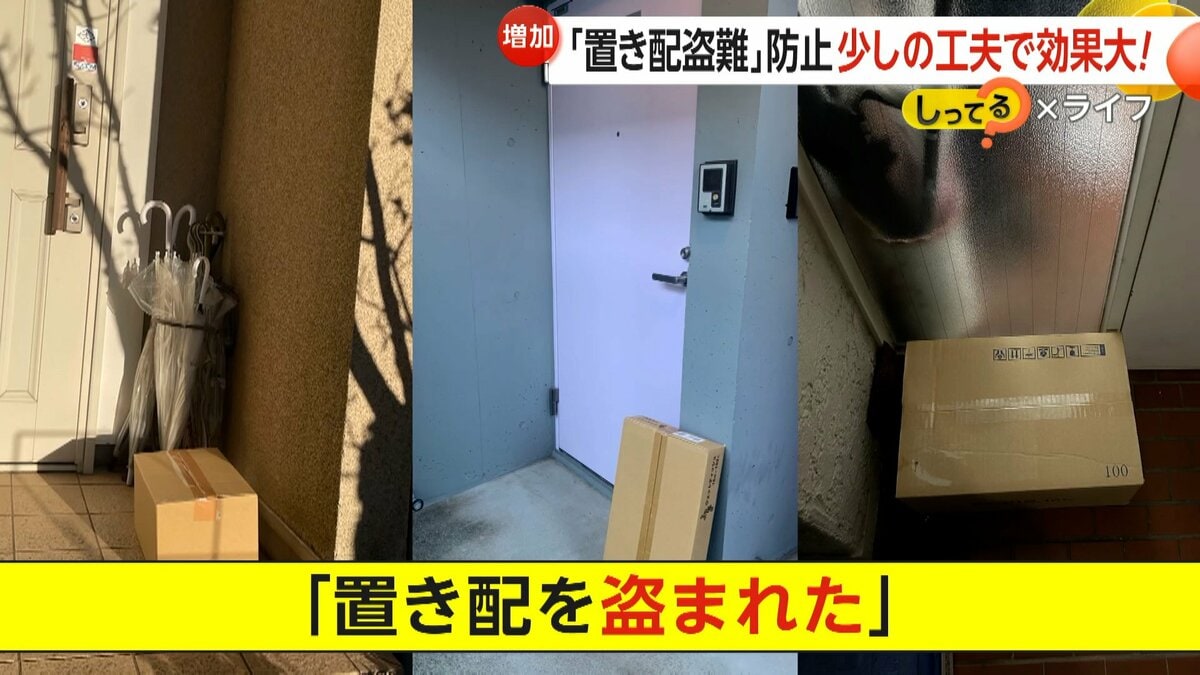
ネット上の口コミでは「置き配を指定した時点で自己責任になり、盗まれたら100%泣き寝入り」といった極端な意見が見受けられますが、これは完全な誤解です。
前述の通り、販売元プラットフォームの顧客保護プログラムが充実しているだけでなく、受取人自身が加入している民間保険の適用範囲にも見落とされがちな救済策が存在します。
盲点1:火災保険の「敷地内動産補償」が使える場合がある
賃貸や持ち家で加入している火災保険・家財保険の特約に「敷地内動産」の盗難補償が含まれている場合、敷地内(一戸建ての敷地やマンションの玄関前など、専有使用権が認められるエリア)に置かれた荷物の盗難被害が保険金の支払対象になるケースがあります。免責金額(自己負担額)の設定には注意が必要ですが、数万円以上の高額商品が盗まれた際には有効な選択肢です。
盲点2:クレジットカード付帯の「ショッピングガード保険」
購入時に利用したクレジットカードにショッピング保険(動産総合保険)が付帯していれば、購入日から一定期間(通常90〜180日程度)の盗難被害が補償される可能性があります。ただし、「置き配など管理が不十分な状態での紛失・盗難は対象外」とする除外規定を設けているカード会社もあるため、規約の確認と警察の事故証明書(受理番号)の提出が前提となります。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
