収入印紙とは?なぜ必要か・金額一覧と貼らない罰則から消印まで徹底解説
 著者: 鈴木 陽菜
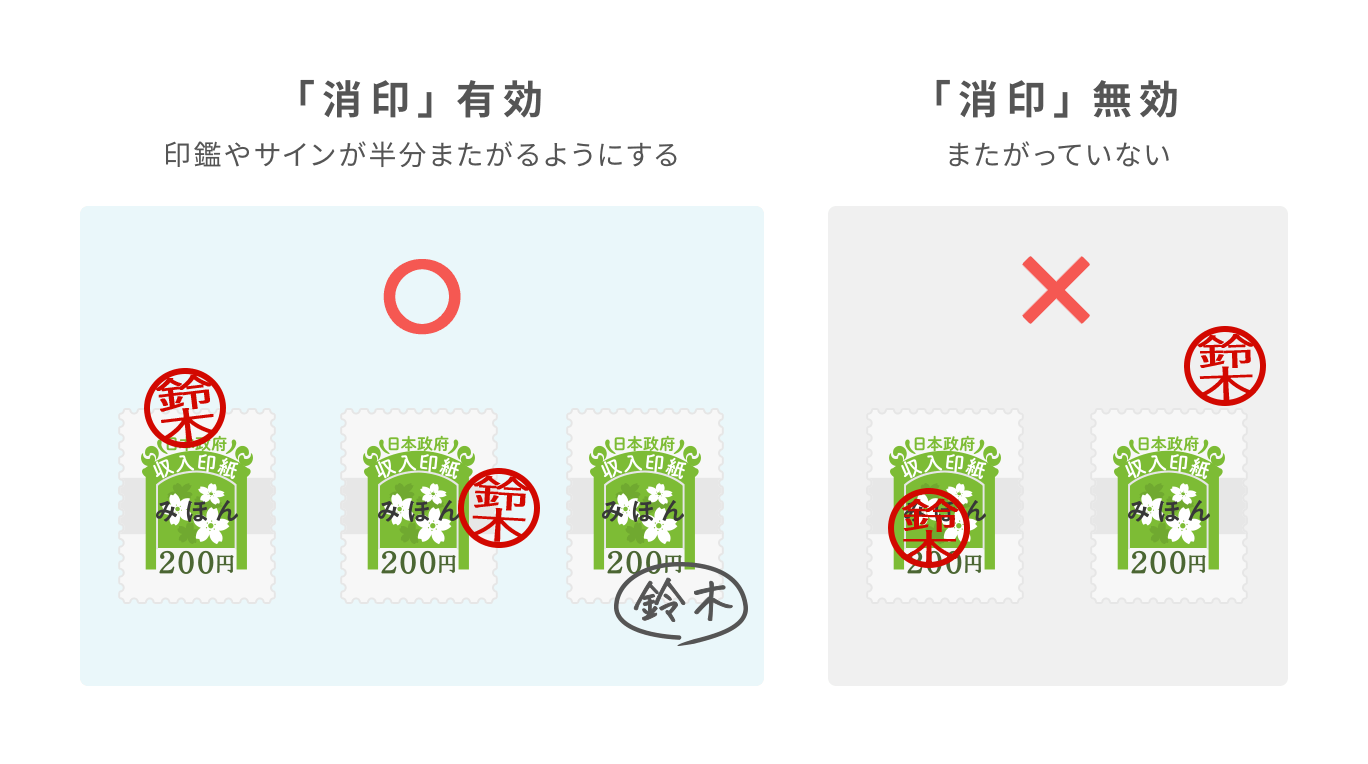
日常の取引で最も身近な受取書(領収書)において、収入印紙が必要となる境界線は「記載された受取金額が5万円以上」です。2014年4月の税制改正以前は「3万円以上」でしたが、現在は5万円未満の領収書は一律で非課税扱いとなっています。
ここで実務上極めて重要なのが「消費税の扱い」です。領収書に本体価格と消費税額が明確に区分記載されている場合、あるいは「税込54,780円(うち消費税額4,980円)」のように税抜価格が客観的に計算できる表記であれば、税抜価格である49,800円が判定基準となります。この場合、5万円未満となるため収入印紙の貼付は一切不要です。記載方法ひとつで無駄なコストを回避できるため、経理現場では必須の知識といえます。
契約書や領収書の金額に応じた具体的な印紙税額は、以下の比較データ表にまとめました。
なお、契約書を2通作成して甲・乙双方が1通ずつ保管する場合、印紙税法上の納税義務は「契約書を作成した双方」に連帯して発生します。実務慣習としては各自が自社保管用の1通分(等分)を負担するのが一般的ですが、双方が合意すれば片方が全額負担しても契約自体は有効です。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
