相続税の申告は「全員がやるもの」と思われがちだが、実態は大きく異なる。2026年時点の税制では、亡くなった方の財産が基礎控除の範囲内に収まるなど一定の条件を満たせば、申告そのものが不要になるケースが少なくない。一方で「申告しなくてよい」と思い込んでいた結果、期限後に税務署から指摘を受ける事例も後を絶たない。
 著者: 中島 亮太
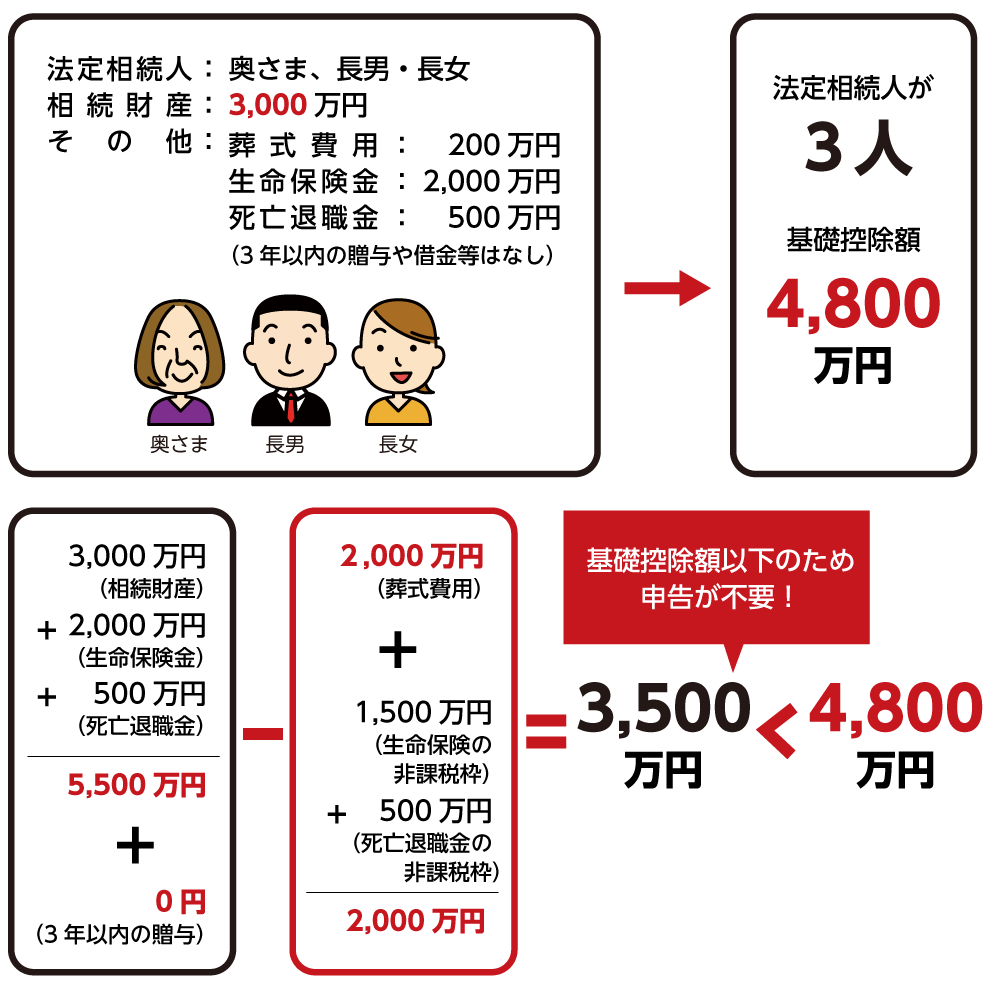
相続税の申告要否を判断するプロセスは、感情論を排して数字を積み上げる作業だ。以下の順序でチェックすれば、多くのケースで「申告が必要ないかどうか」の大枠が見える。
ステップ1:相続人の数を確定する。法定相続人が配偶者と子ども2人なら3人、そこから基礎控除額を計算する。
ステップ2:相続財産を洗い出す。預貯金・有価証券・不動産・自動車・貴金属・生命保険金・死亡退職金など、名義を問わず被相続人に帰属していた財産をリスト化する。
ステップ3:債務と葬式費用を差し引く。住宅ローン残債、クレジットカードの未払い、未納の税金、葬儀費用などが控除対象になる。ただし、墓地や仏壇、墓石の購入費用は非課税財産として相続税の対象外になる。
ステップ4:非課税財産とみなし相続財産の非課税枠を適用する。生命保険金と死亡退職金にはそれぞれ「500万円×法定相続人の数」の非課税枠がある。
ステップ5:課税価格の合計額と基礎控除額を比較し、超えていなければ申告不要。超えていれば、配偶者控除や小規模宅地等の特例、未成年者控除、障害者控除などを適用した上で税額を試算する。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
