退職日と最終出勤日を同日にすると大損?有給と社保の損得を徹底検証
 著者: 高橋 健太
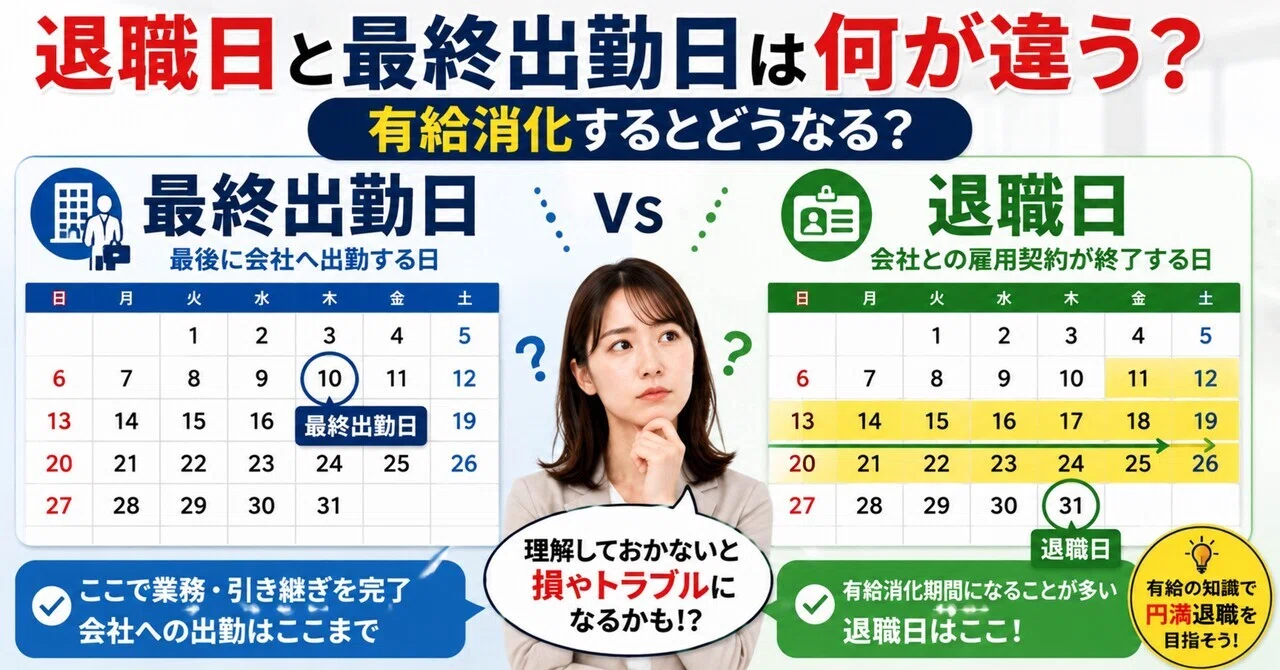
退職日を決めるにあたって、ネット上でも「月末退職は損なのか、それとも得なのか」という議論が過熱しています。この議論の根底にあるのは、健康保険法および厚生年金保険法における「資格喪失日は退職日の翌日」であり、「社会保険料は資格喪失日の属する月の前月分まで徴収される」という法的な算定ルールです。
具体例として「3月31日退職」と「3月30日退職」を比較してみましょう。3月31日に退職した場合、資格喪失日は4月1日となり、4月の前月である「3月分」の社会保険料が給与から天引きされます。一方、3月30日に退職した場合は資格喪失日が3月31日となるため、3月の前月である「2月分」までしか会社の保険料は発生せず、3月分の給与からは社会保険料が引かれません。
「それなら月末の前日に退職したほうが手取りが増えて得ではないか」と考えがちですが、ここに最大の落とし穴が存在します。会社での社会保険料が発生しなくても、日本国民は国民健康保険および国民年金への加入義務があるため、浮いた分を自分で自治体に支払わなければならない構造になっているからです。
上記の通り、転職先が翌月1日入社で決まっていない場合、月末前日に退職すると「会社の社会保険料(労使折半)」を回避できる代わりに、「国民健康保険料と国民年金保険料の全額自己負担」が襲いかかります。多くの中間所得層において、会社の社会保険料折半メリットを捨てて国民健康保険へ切り替えたほうが自己負担総額は跳ね上がります。つまり、「空白期間を空けて独立または休養するなら月末退職にしておくほうが実質的に得」というのが社会保険実務の結論です。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
