賞与の所得税が高すぎる理由は?手取り計算と前月給与の罠【2026最新】
 著者: 加藤 愛美
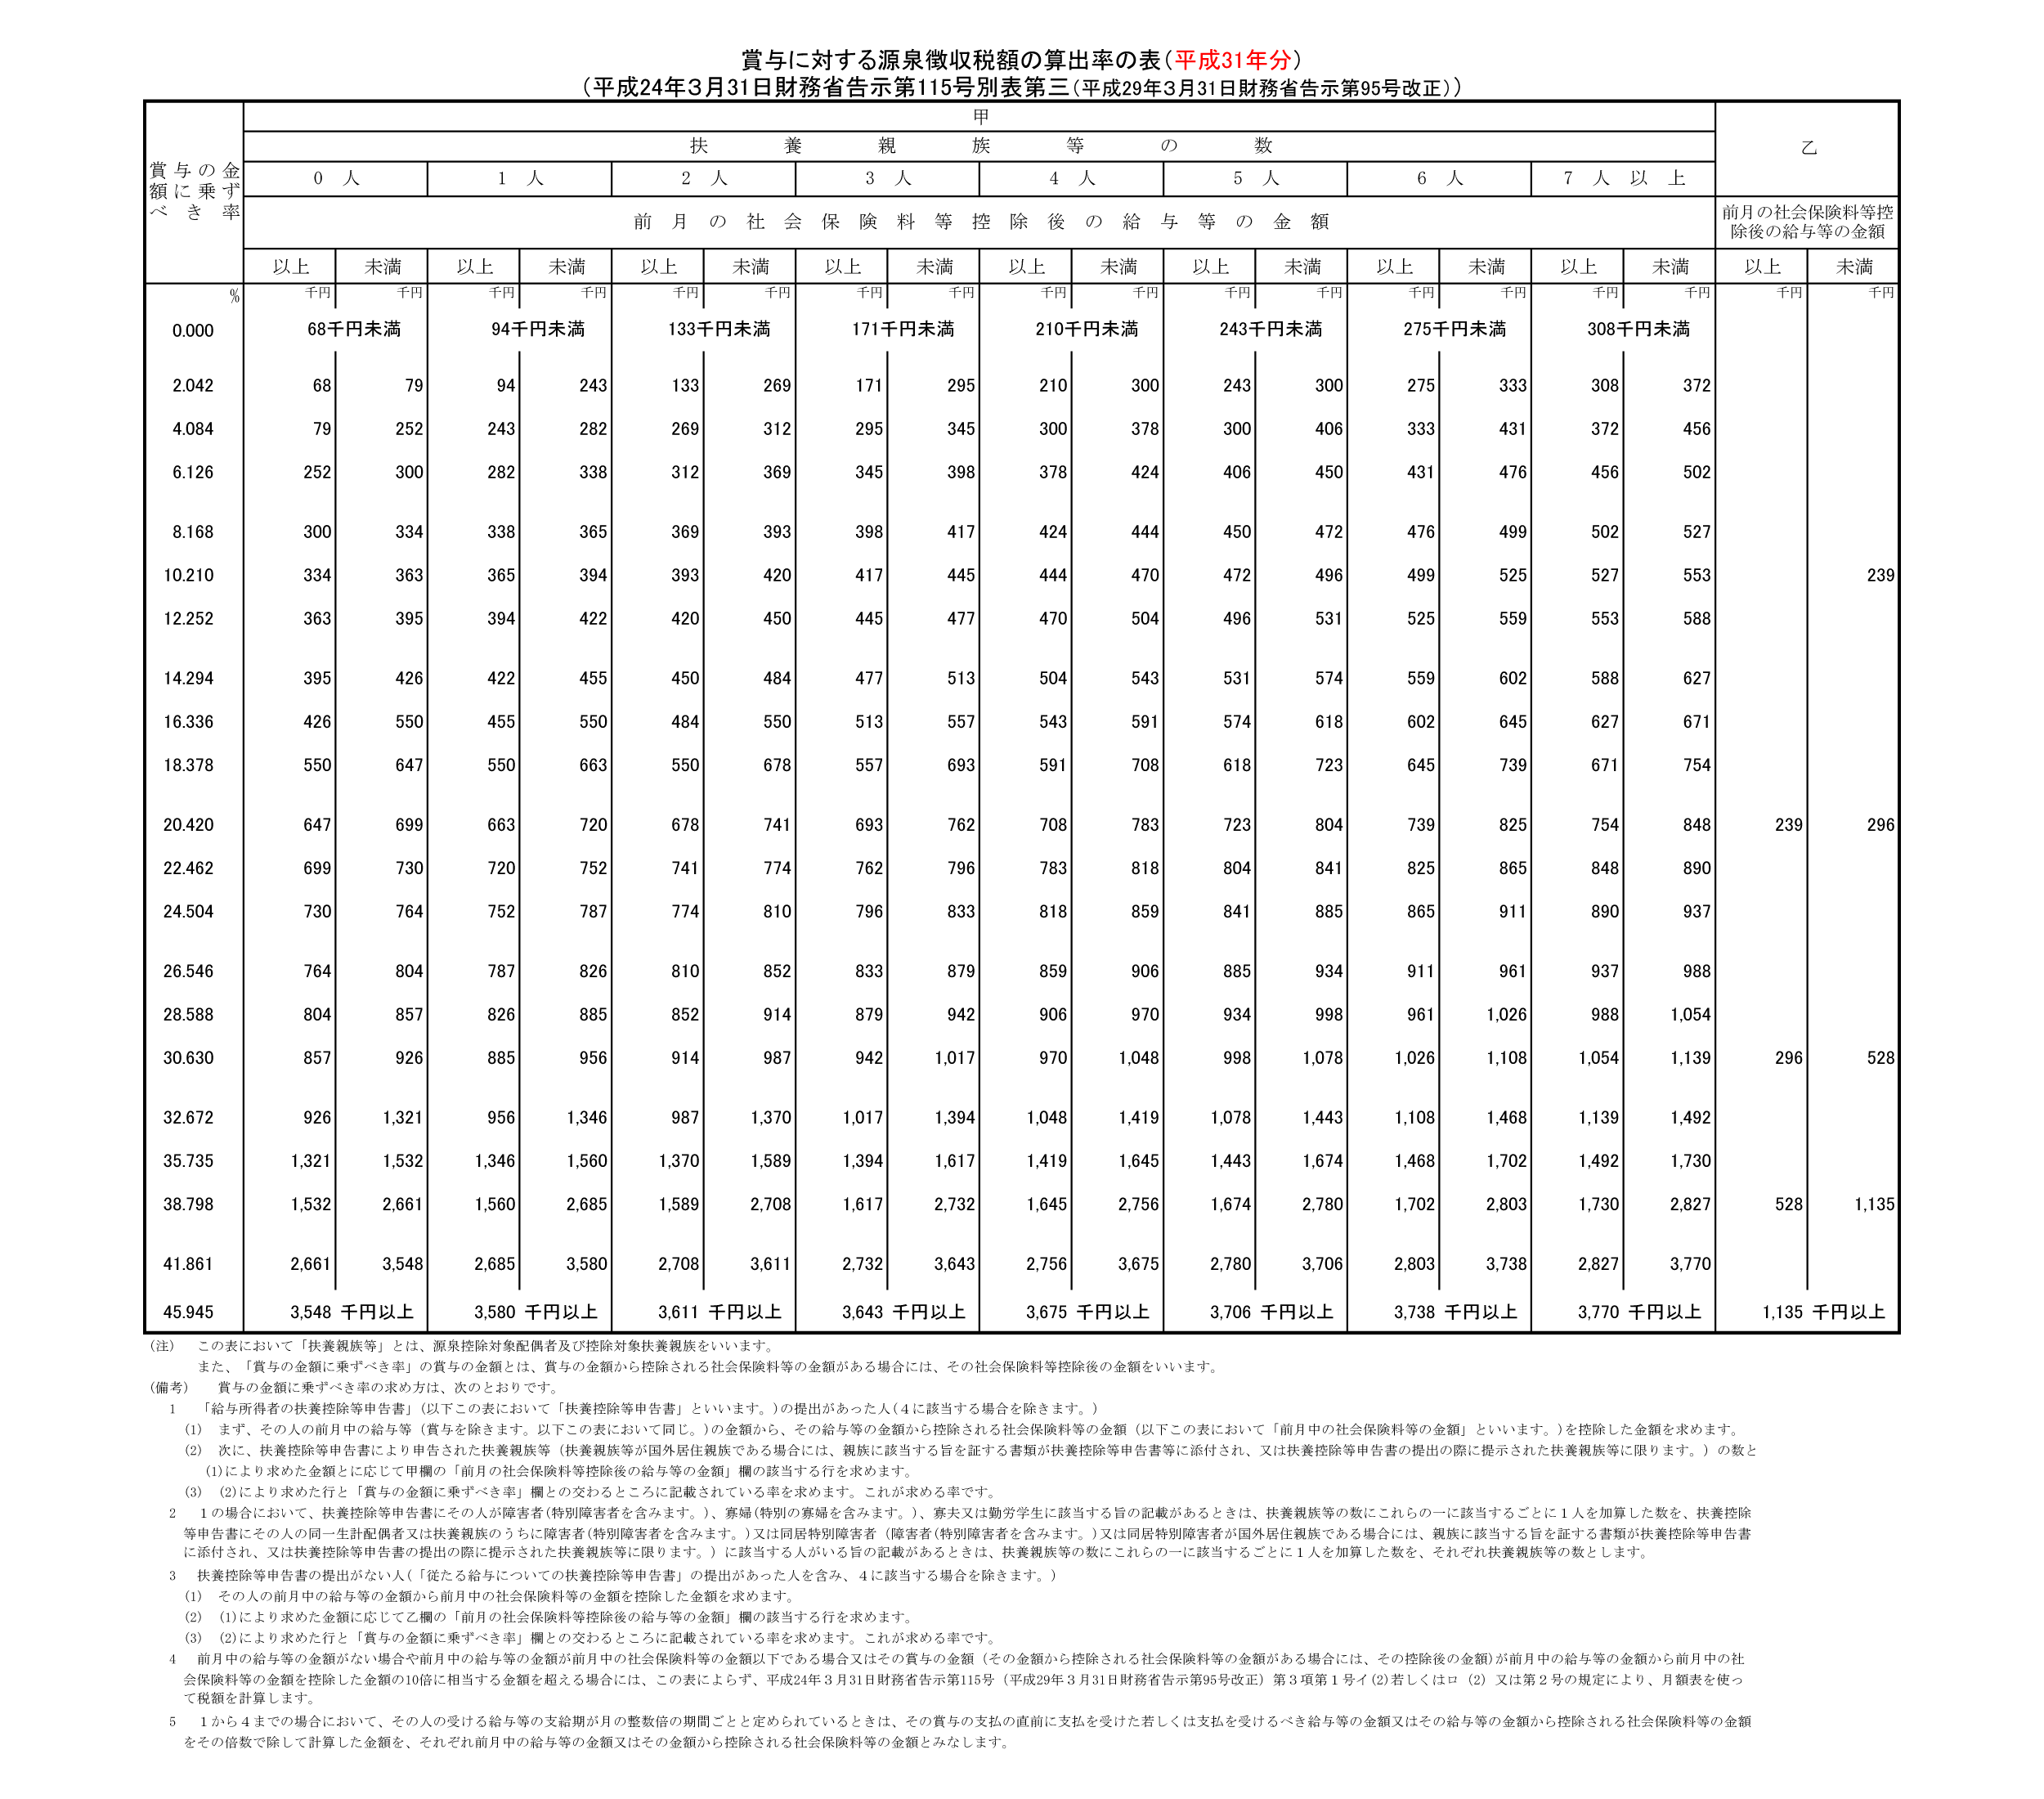
賞与の所得税に関して最も広く蔓延している誤解は、「ボーナス支給時に引かれた所得税額がそのまま確定税額になる」という思い込みです。
結論から言えば、賞与支給時の源泉徴収税額はあくまで「暫定的な概算額」に過ぎません。日本の所得税は1月1日から12月31日までの1年間の総所得に対して確定するため、ボーナス支給時に多めに引かれた税金は、年末調整または確定申告によって最終的に全額精算されます。
具体的に、以下のようなケースに該当する場合は、払いすぎた所得税が12月の給与明細で「年末調整還付金」として戻ってくるか、翌年春の確定申告で銀行口座へ還付されます。
- 前月に残業代が多くて高い賞与税率が適用された場合:年間の総所得から正規の税率を再計算するため、賞与時に過大徴収された差額が精算される。
- 各種所得控除を適用する場合:生命保険料控除、地震保険料控除、iDeCo(小規模企業共済等掛金控除)、配偶者控除などを年末調整で申告した場合。
- 確定申告でしか控除できない制度を利用する場合:年間10万円を超える医療費を支払った際の「医療費控除」や、初年度の「住宅ローン控除」、ワンストップ特例を利用しない「ふるさと納税(寄附金控除)」など。
つまり、「前月の給料が高かったせいでボーナスの所得税を損した」としても、年間を通じた所得税の確定額には一切悪影響を及ぼしません。あくまで一時的なキャッシュフローのブレに過ぎない点を知っておくことで、余計なストレスを回避できます。
【プロの結論】手取りを守り賢く家計を設計するための判断基準
ボーナスの税制構造を正しく踏まえた上で、生活者が取るべき賢明なマネー戦略は明快です。精神的な落胆を防ぎ、堅実な資産形成を達成するための判断基準を整理します。
【避けるべき行動パターン】
- 額面ベースでの消費計画:「100万円出るから100万円の買い物を計画する」のは破綻の元。最初から「手取りは額面の75%」と割り切り、75万円基準で予算を組む。
- ボーナス払いに過度に依存した住宅ローン:賞与は業績や残業状況により変動するだけでなく、社会保険料等の負担増で手取りが目減りするリスクに常に晒されています。
【推奨される賢明な行動パターン】
- 年末調整・確定申告の徹底活用:iDeCoによる全額所得控除やふるさと納税を活用し、年間ベースでの課税所得そのものを圧縮して手取りを最大化する。
- 扶養親族等の変更届の即時提出:結婚や子どもの誕生など扶養家族が増えた場合、速やかに会社へ「扶養控除等申告書」を提出し、賞与の源泉徴収税率を即座に引き下げる。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
