住民税の計算方法を徹底解説!年収別早見表と給与天引きの落とし穴
 著者: 小林 直樹
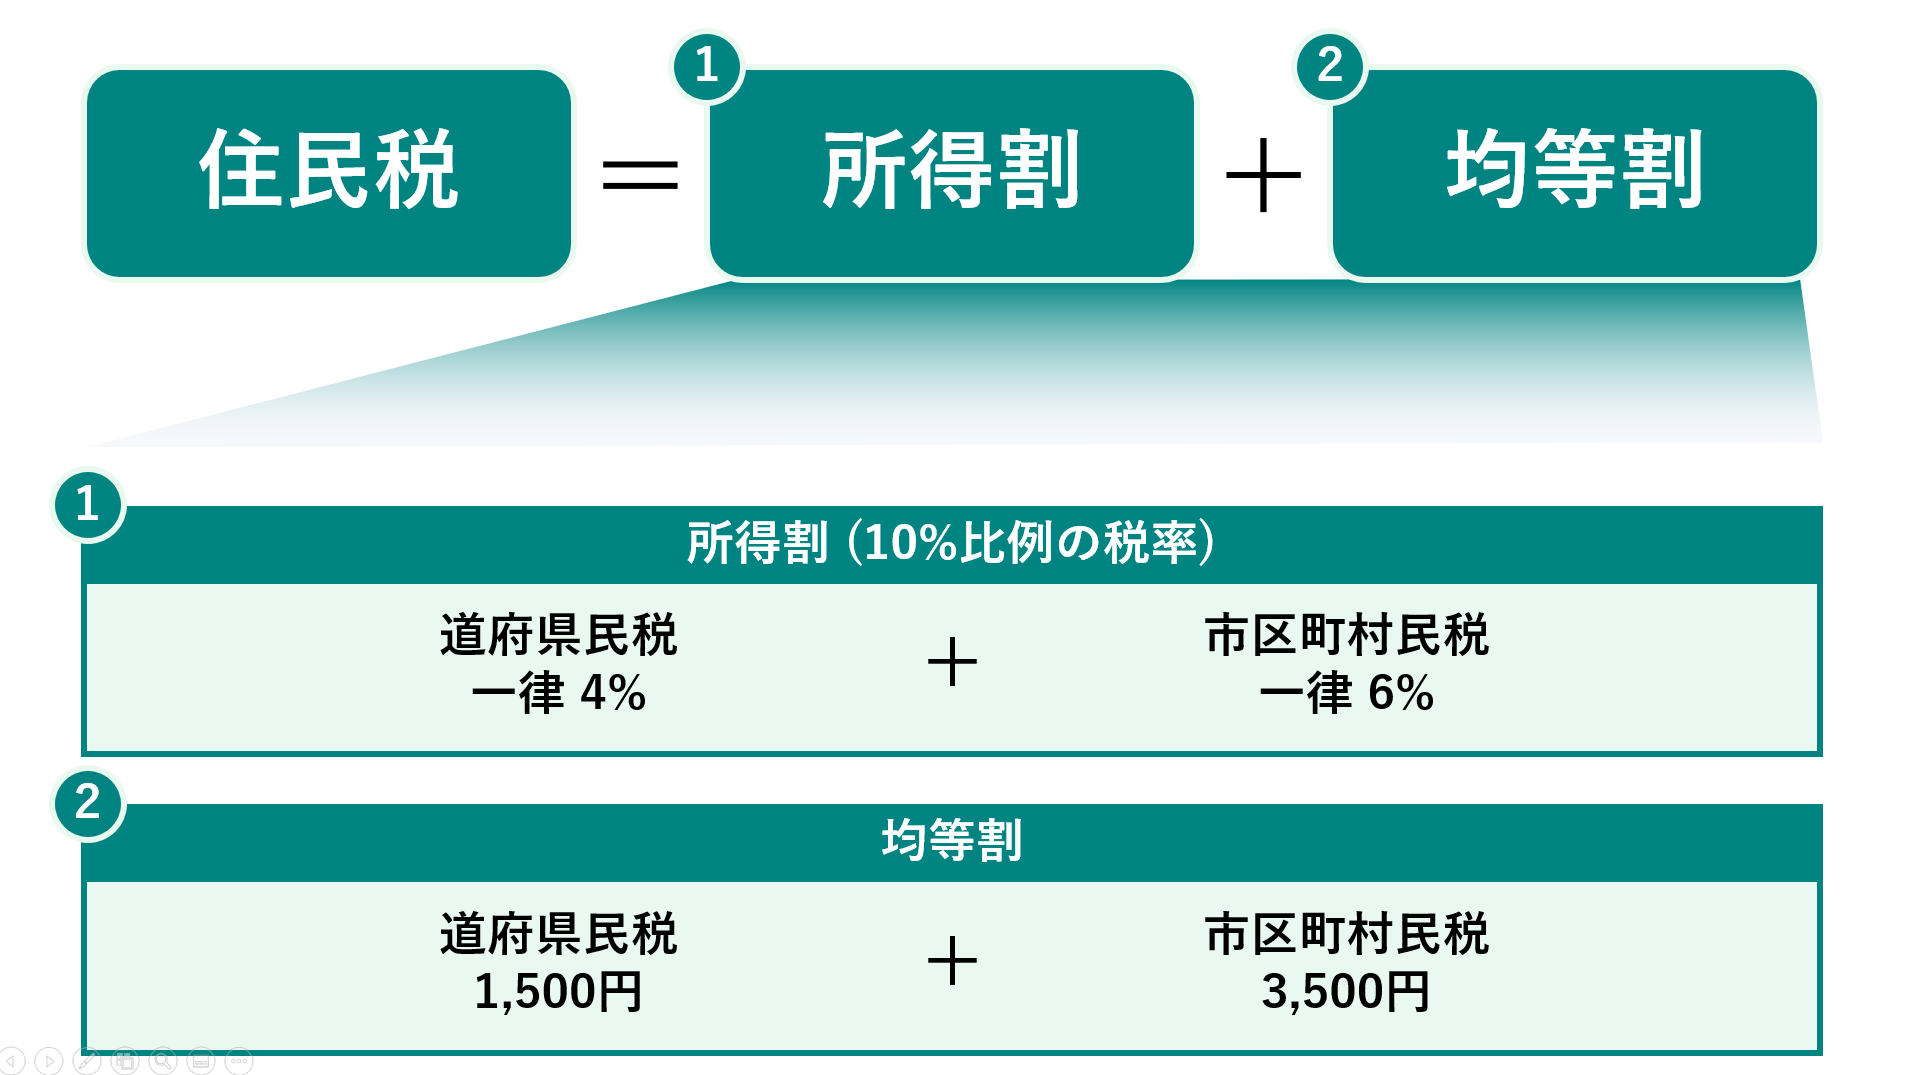
住民税の金額を正しく把握する第一歩は、その算出フローを分解して理解することです。住民税は大きく分けて、所得金額に応じて負担する「所得割」と、すべての対象者が一律に負担する定額の「均等割」の2階建て構造になっています。
まず、税額計算の土台となる住民税の課税所得の算出方法を押さえましょう。給与所得者の場合、年収(額面給与)からそのまま税率が掛けられるわけではありません。給与収入から経費に相当する「給与所得控除」を差し引き、さらに扶養控除や社会保険料控除などの各種「所得控除」を差し引いた残りが「課税所得(課税標準額)」となります。
税額算出の具体的な計算式は以下の通りです。
住民税額 = 所得割(課税所得 × 標準税率10% - 税額控除) + 均等割(年額約5,000円 + 森林環境税1,000円)
自治体の財政方針により若干の差異はあるものの、住民税の所得割と均等割の計算において、所得割の税率は全国一律で「市区町村民税6%+都道府県民税4%」の合計10%が標準とされています。これに加えて、2026年度から国税として導入された「森林環境税(年額1,000円)」が均等割と併せて徴収されるため、年間の均等割総額は概ね6,000円前後となります。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
