福岡県民共済の評判と落とし穴を検証!割戻金の真相と民間保険との決定差
 著者: 佐々木 一輝
手軽に加入できるイメージが先行する福岡県民共済ですが、契約前に絶対に把握しておくべき「4つの落とし穴」が存在します。これらを理解せずに加入すると、いざという時に保険金が受け取れない事態に陥りかねません。
落とし穴1:65歳からの「熟年型」移行による保障額の半減
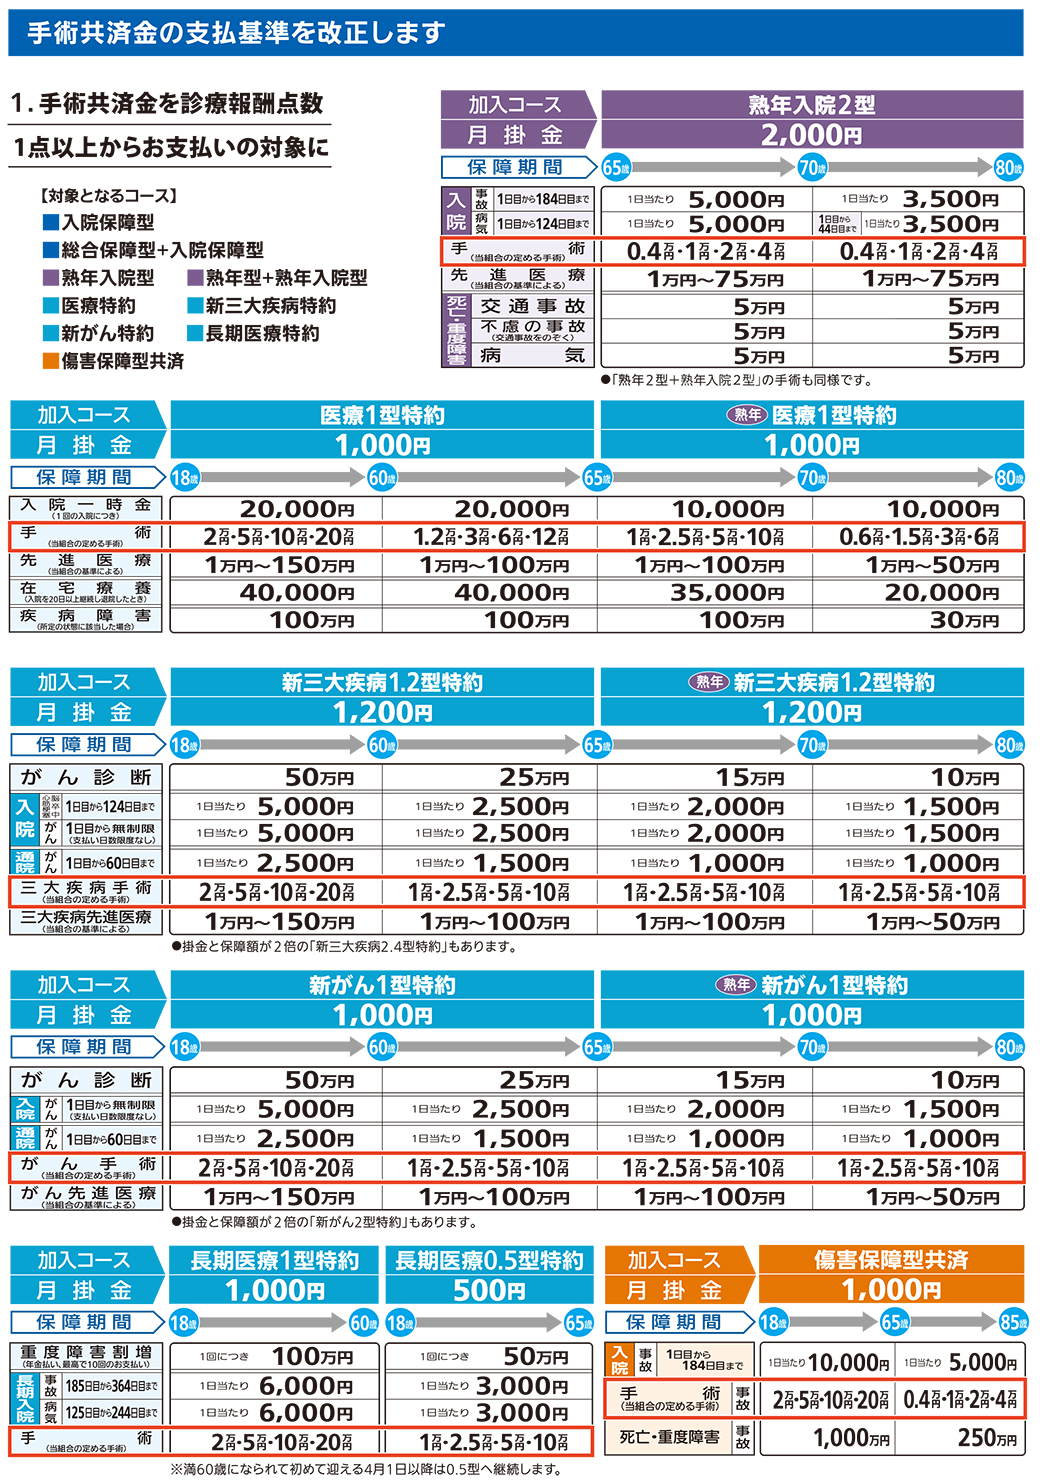
満65歳を迎えると、契約は自動的に福岡県民共済熟年型へと引き継がれます。満85歳まで保障を継続できる点自体は評価できますが、同じ掛金(月額2,000円)であっても、病気死亡保障は400万円から最高でも100万円程度へ、さらに80歳を超えると30万円へと段階的に激減します。医療入院の保障額も抑えられるため、「一生涯手厚い保障が続く」と誤認していると老後の資金計画が破綻します。
落とし穴2:先進医療や三大疾病一時金の薄さ
重粒子線治療などに代表される先進医療の技術料は、数百万円単位に達することがあります。民間保険では「先進医療特約(通算2,000万円まで実費保障)」を数十円〜数百円で付帯するのが一般的ですが、県民共済の基本コースではこうした大型一時金の枠組みが限定的です。がんの最新治療に対して万全の備えを望む場合、共済単体ではカバーしきれません。
落とし穴3:意外に厳しい「加入条件と告知事項」
「生協だから誰でも入れる」というのは危険な誤解です。福岡県民共済の加入条件と告知事項は、民間保険の標準的な基準と比較しても決して緩くありません。現在治療中・投薬中の病気がある場合はもちろん、過去数年以内の特定疾患歴、健康診断での要再検査の放置などがあると加入を断られます。虚偽の告知を行って加入しても、給付金請求時の厳格な調査によって契約解除となり、共済金が支払われないリスクを背負うことになります。
見落とされがちな神コスパ:福岡県民共済こども共済の保障内容
大人の保障に注目が集まる陰で、子育て世代のファイナンシャルプランナーが絶賛するのが「こども型」です。福岡県民共済こども共済の保障内容(月掛金1,000円)は、日常のケガによる通院1日目から1,500円〜2,000円程度が給付されるだけでなく、子どもが他人の物を壊したり他人にケガをさせたりした際の個人賠償責任保障が最高数百万円〜数千万円規模で組み込まれています。活発に動き回る児童期のトラブルを網羅し、さらに割戻金によって実質月数百円で維持できるため、子育て世帯にとっては最強のセーフティネットと言えます。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
