世帯年収2000万円の生活実態とは?手取り激減と貯蓄難の真相に迫る
 著者: 佐藤 大輔
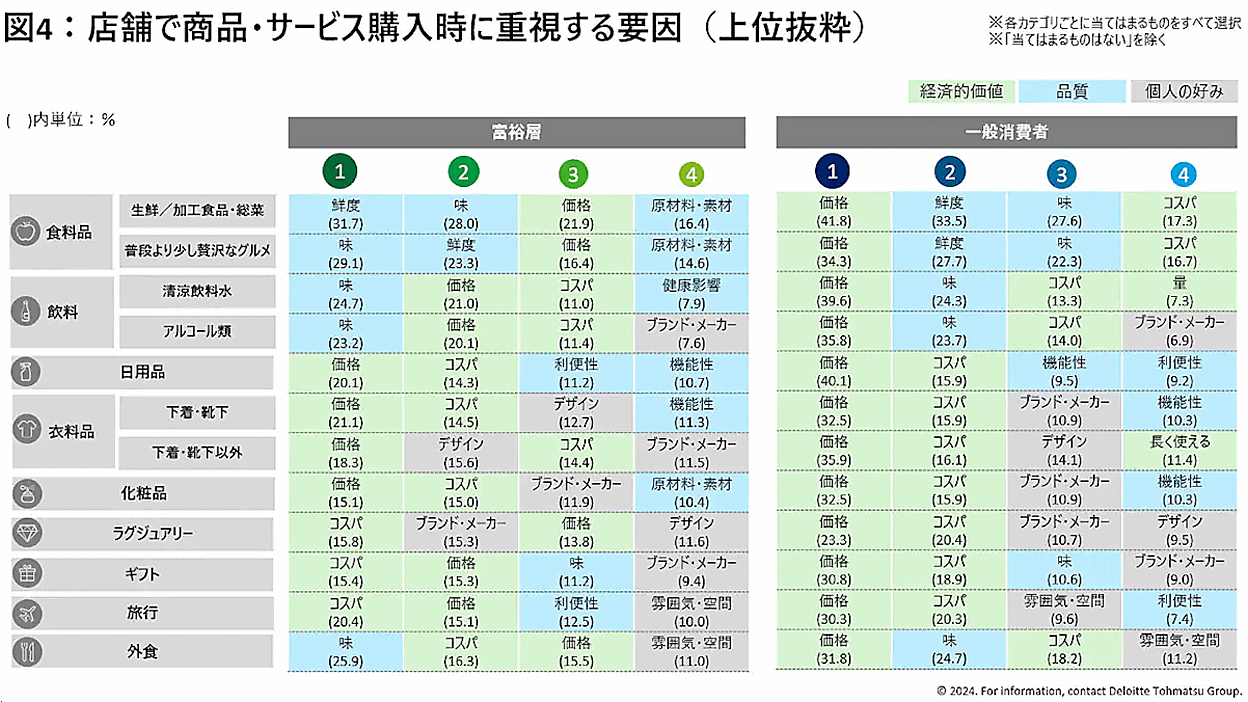
世帯年収2000万円でありながら資産形成に失敗する根本的な原因は、収入の多寡ではなく、人間の心理メカニズムにあります。行動経済学および社会学において知られる「ラチェット効果(生活水準の不可逆性)」と「ヴェブレン効果(顕示的消費)」の罠です。
年収が上がるにつれて住む場所を港区や渋谷区、湾岸エリアへ移し、周囲に合わせるように衣服や外食、子どもの習い事をグレードアップさせてしまうと、生活コストの基礎代謝が跳ね上がります。一度引き上げた生活水準を下げることは、心理的プライドが許さず極めて困難です。周囲の高所得者層と比較して「自分たちはまだ下位にいる」と焦る相対的剥奪感こそが、家計を蝕む病巣といえます。
資産を溶かす家庭 vs 着実に億り人になる家庭の境界線
世帯年収2000万円という強力なキャッシュフローを真の資産に変えられる家庭と、自転車操業で破綻リスクに怯える家庭には明確な分岐点があります。
【危険なパターン:生活苦に陥る家庭】
・住宅ローンを借入上限ギリギリ(1億3000万円以上)で組み、変動金利の上昇リスクに無防備
・教育費に上限を設けず、子ども2人を小・中・高・大と無計画に私立課金へ投入
・高所得者コミュニティの見栄に囚われ、外食・被服・高級外車の購入が日常化している
【堅実なパターン:着実に純資産を築く家庭】
・住宅は借入額8000万〜9000万円前後に抑え、手取りの20%以上を確実に先取り貯蓄する
・新NISA(年間360万円×夫婦2人=720万円の非課税枠)を最優先でフル活用し、5年で最短の生涯投資枠3600万円を埋め切る
・ふるさと納税(上限枠約50万〜80万円)を最大限に活用し、生活必需品や日用品の支出を削減する
・iDeCo(個人型確定拠出年金)で所得控除を取り、副業収入がある場合はマイクロ法人等を活用して経費化・社会保険料適正化を図る
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
