「名前貸すだけ」で破産?保証人と連帯保証人の決定的な違いと防衛策
 著者: 木村 陽翔
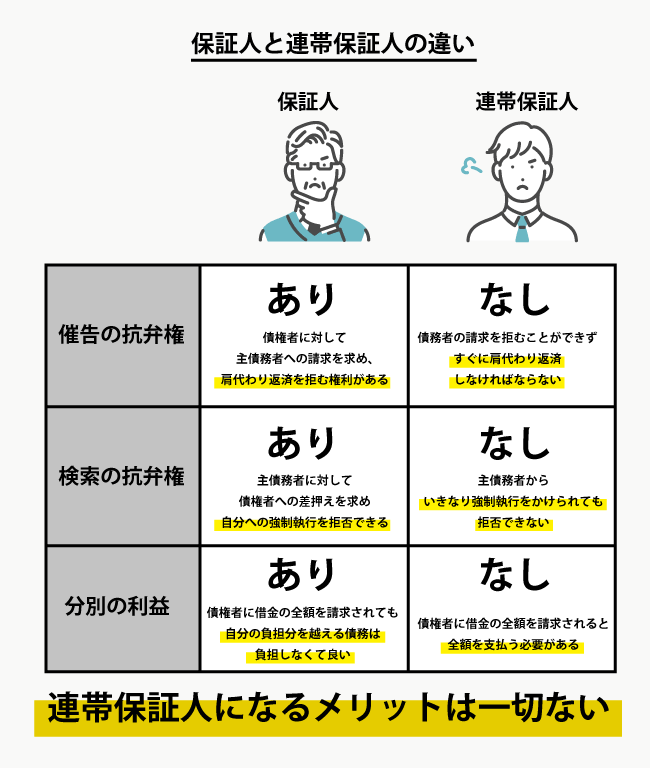
連帯保証人を引き受けてしまった後に発生するトラブルの中でも、特に深刻なのが「主債務者の破産」と「関係者の死亡」です。
主債務者が自己破産した場合の影響
「借りた本人が自己破産して借金がゼロになったから、もう安心だ」と誤解する人がいますが、これは真逆です。主債務者が破産手続きを行って免責決定を受けても、それは「本人の支払い義務が消えた」だけであり、借金自体が消滅したわけではありません。免責の効力は連帯保証人には及ばないため、債権者は残債のすべてを連帯保証人へ一括請求します。その結果、主債務者の破産に巻き込まれ、連帯保証人自身も連鎖して自己破産に追い込まれる事例が後を絶ちません。
連帯保証人の死亡と相続のリスク
連帯保証人が死亡した場合、その保証債務は相続人に相続されます。プラスの財産だけでなく「連帯保証人としての地位」も遺産分割の対象となるため、亡くなった親が誰かの連帯保証人になっていた場合、子どもや配偶者がその事実を知らないまま相続し、後から突然莫大な請求状が届くケースがあります。身に覚えのない債務を引き継がないためには、被相続人の死を知った時から3カ月以内に家庭裁判所へ「相続放棄」の申し立てを行う必要があります。
連帯保証人を途中で外れる方法はあるのか
一度結んだ契約から連帯保証人が外れる方法は、極めて限定的です。法律上、連帯保証契約は債務者ではなく「債権者(銀行や大家など)」との間で結ばれているため、債権者の同意なしに一方的に辞任することはできません。外れるためには、「同等以上の信用力を持つ代わりの連帯保証人を立てる」「不動産などの担保を提供する」「借金を完済する」といった極めて高いハードルをクリアする必要があります。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
