パート掛け持ち130万以内の落とし穴!交通費合算と社保の手取り逆転
 著者: 中村 さくら
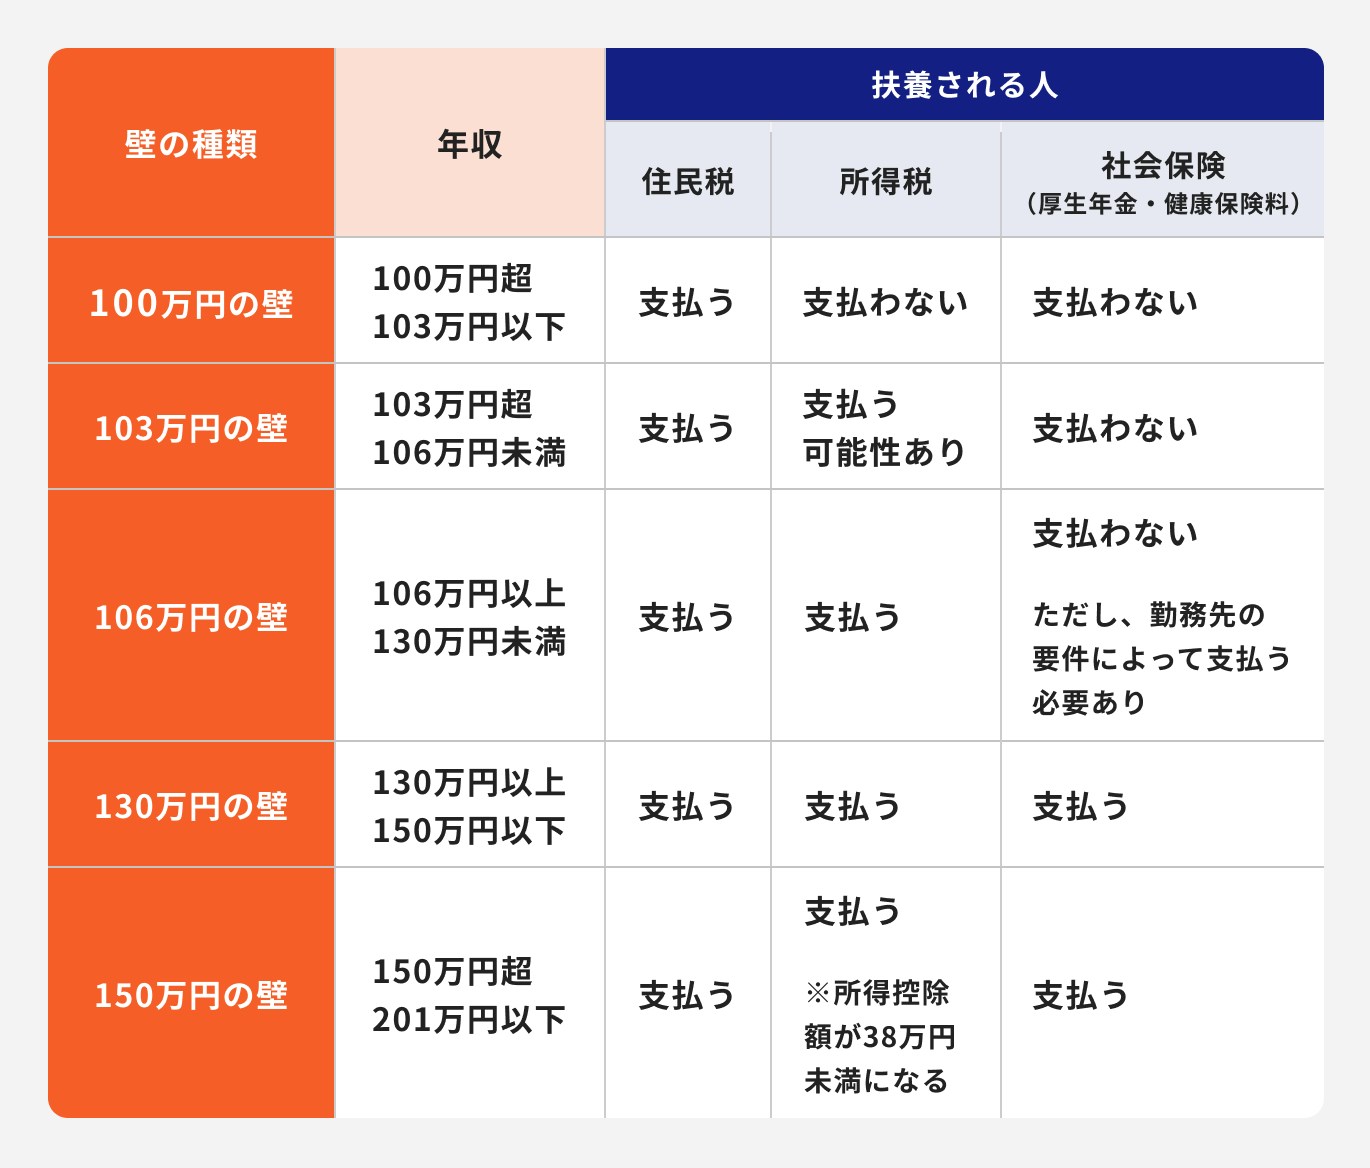
多くの主婦・主夫層が恐れるのが、いわゆる扶養から外れる手取り逆転の真相です。年収130万円ラインを1円でも超えると、控除が減るのではなく「被扶養者資格そのもの」が喪失します。
仮にどちらのパート先でも社会保険の加入条件を満たさないまま合計年収が131万円になった場合、自身で居住地の自治体に出向き、国民健康保険と国民年金(第1号被保険者)に加入しなければなりません。2026年度の国民年金保険料は月額1万7000円を超えており、年間で約20万6000円。これに自治体ごとの国民健康保険料(年額約6万〜10万円)が上乗せされるため、年間で合計約27万〜30万円もの現金支出が突如発生します。
その結果、額面年収が130万円のときは手取りが約125万円前後あったにもかかわらず、年収131万円に増やした途端に手取りが100万円前後まで落ち込むという過酷な手取り逆転が生じます。パート先の社会保険(健康保険・厚生年金)に加入できる場合でも、労使折半とはいえ給与から約15%(年間約20万円)が天引きされます。
税制面では、世帯主側の税負担を軽減する配偶者特別控除の年収上限(給与収入201万6000円未満まで段階的に適用)が存在するため、税金だけで手取りが急減することはありません。真の脅威は税金ではなく、全額自己負担または労使折半で発生する「社会保険料」です。社会保険の壁を越えて手取りを以前の水準(125万円以上)へ回復させるには、最低でも年収155万円から160万円以上までシフトを大幅に増やす覚悟が求められます。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
