産休中の住民税なぜ請求?免除なしの理由と損しない納付法まとめ
 著者: 中川 明日香
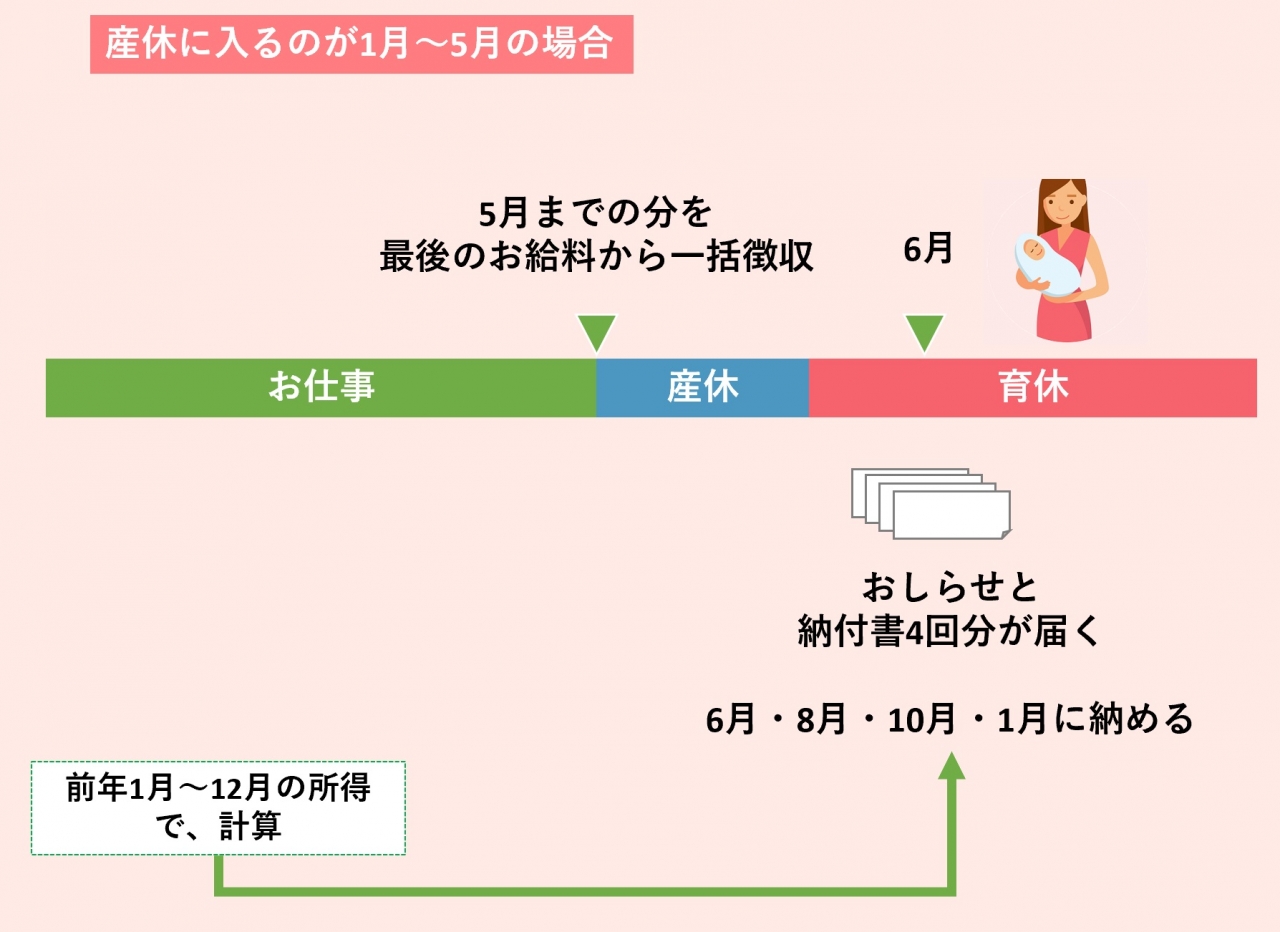
現行の税務・労務手続きを踏まえ、不測の出費で慌てないための2026年最新の産休育休税金手続きまとめを時系列で整理しました。産休突入前から復職までのロードマップとして手元で確認してください。
- 【産休前(妊娠7〜8ヶ月頃)】: 社内の総務・人事担当窓口へ赴き、産休中の住民税の取り扱い(普通徴収か会社立替か)を明確に取り決める。併せて、健康保険の出産手当金・出産育児一時金の受取口座と申請フローを再確認する。
- 【産休中(産前産後)】: 産後、速やかに出産手当金の申請書類を医師・勤務先へ提出。普通徴収を選択した場合は、6月頃に自宅へ届く納税通知書と納期限(6月・8月・10月・翌年1月)をカレンダーアプリへ登録。
- 【年末調整のタイミング】: 休業中であっても、その年1月〜産休開始までに給与から天引きされた所得税がある場合、年末調整の申告書を会社へ提出することで過納分が還付されます。また、自身の年間所得が一定以下(合計所得金額48万円以下)に抑えられる場合は、配偶者(夫など)の「配偶者控除」や「配偶者特別控除」の対象に適用変更できないか確認を怠らないようにしてください。
- 【確定申告(年明け2〜3月)】: 年間の医療費(出産費用から一時金等を引いた自己負担額、通院交通費を含む)が10万円(総所得金額200万円未満の場合はその5%)を超えた場合は、医療費控除の確定申告を実施。所得税の還付だけでなく、翌々年度の住民税を直接引き下げる強力な節税策となります。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
