個人年金保険の税金で損をしない!受取方と贈与税の落とし穴2026
 著者: 石川 優花
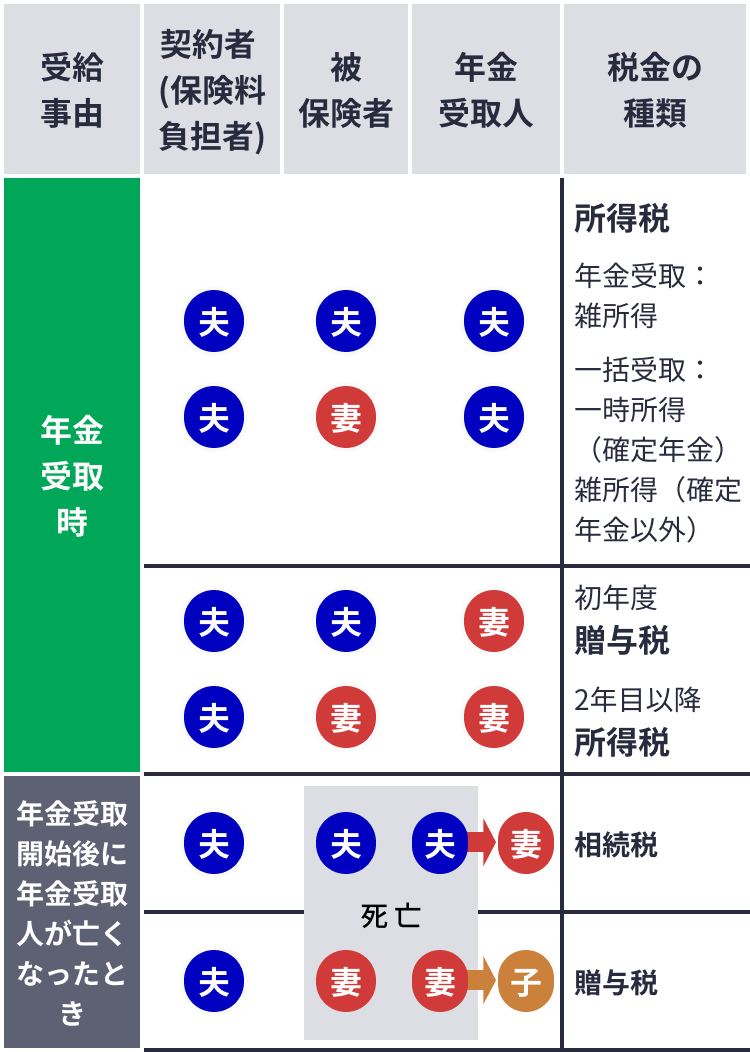
税金の影響は、単に所得税の納付書にとどまらない。都内のFP相談窓口に駆け込んだ60代元会社員男性の手記や生の声からは、制度の複合的な罠が生々しく浮かび上がる。
「定年退職を迎えて公的年金を受給するまでの繋ぎとして、30年積み立てた個人年金を年額120万円ずつ受け取り始めました。ところが翌年、区役所から届いた住民税の決定通知書と国民健康保険料の請求書を見て血の気が引きました。個人年金保険と住民税の計算方法を知らなかったせいで、雑所得が上乗せされた結果、前年より国保料が年間約14万円も跳ね上がり、介護保険料も最高ランクの保険料率に引き上げられていたのです。手取りベースで見たら、銀行預金で寝かせておいた方がマシだったと激しく後悔しました」
また、家計の急変によって満期前に解約を余儀なくされた50代女性の証言も深刻だ。
「教育資金と住宅ローン返済が重なり、やむなく解約しました。個人年金保険の解約返戻金と税金について事前に調べていなかったのですが、早期解約だったため払込総額を下回り、元本割れで大損した上に、微々たる戻り金も税金対策には一切使えませんでした」
年金受取によって所得金額が増加すると、住民税(一律約10%)が確実に増額されるだけでなく、自営業者や退職シニアが加入する国民健康保険料の算定所得を直撃する。さらには後期高齢者医療制度における医療費の窓口負担割合が1割から2割、あるいは3割へと引き上げられる判定ラインをわずかな雑所得の超過で踏み越えてしまうリスクがある。額面の年金額から税金と社会保険料が幾重にも差し引かれる「制度連動の三重苦」こそが、利用者が直面する現場のリアルである。
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
