給与明細の激減に驚く前に!住民税の計算方法と年収別手取り早見表
 著者: 田中 結衣
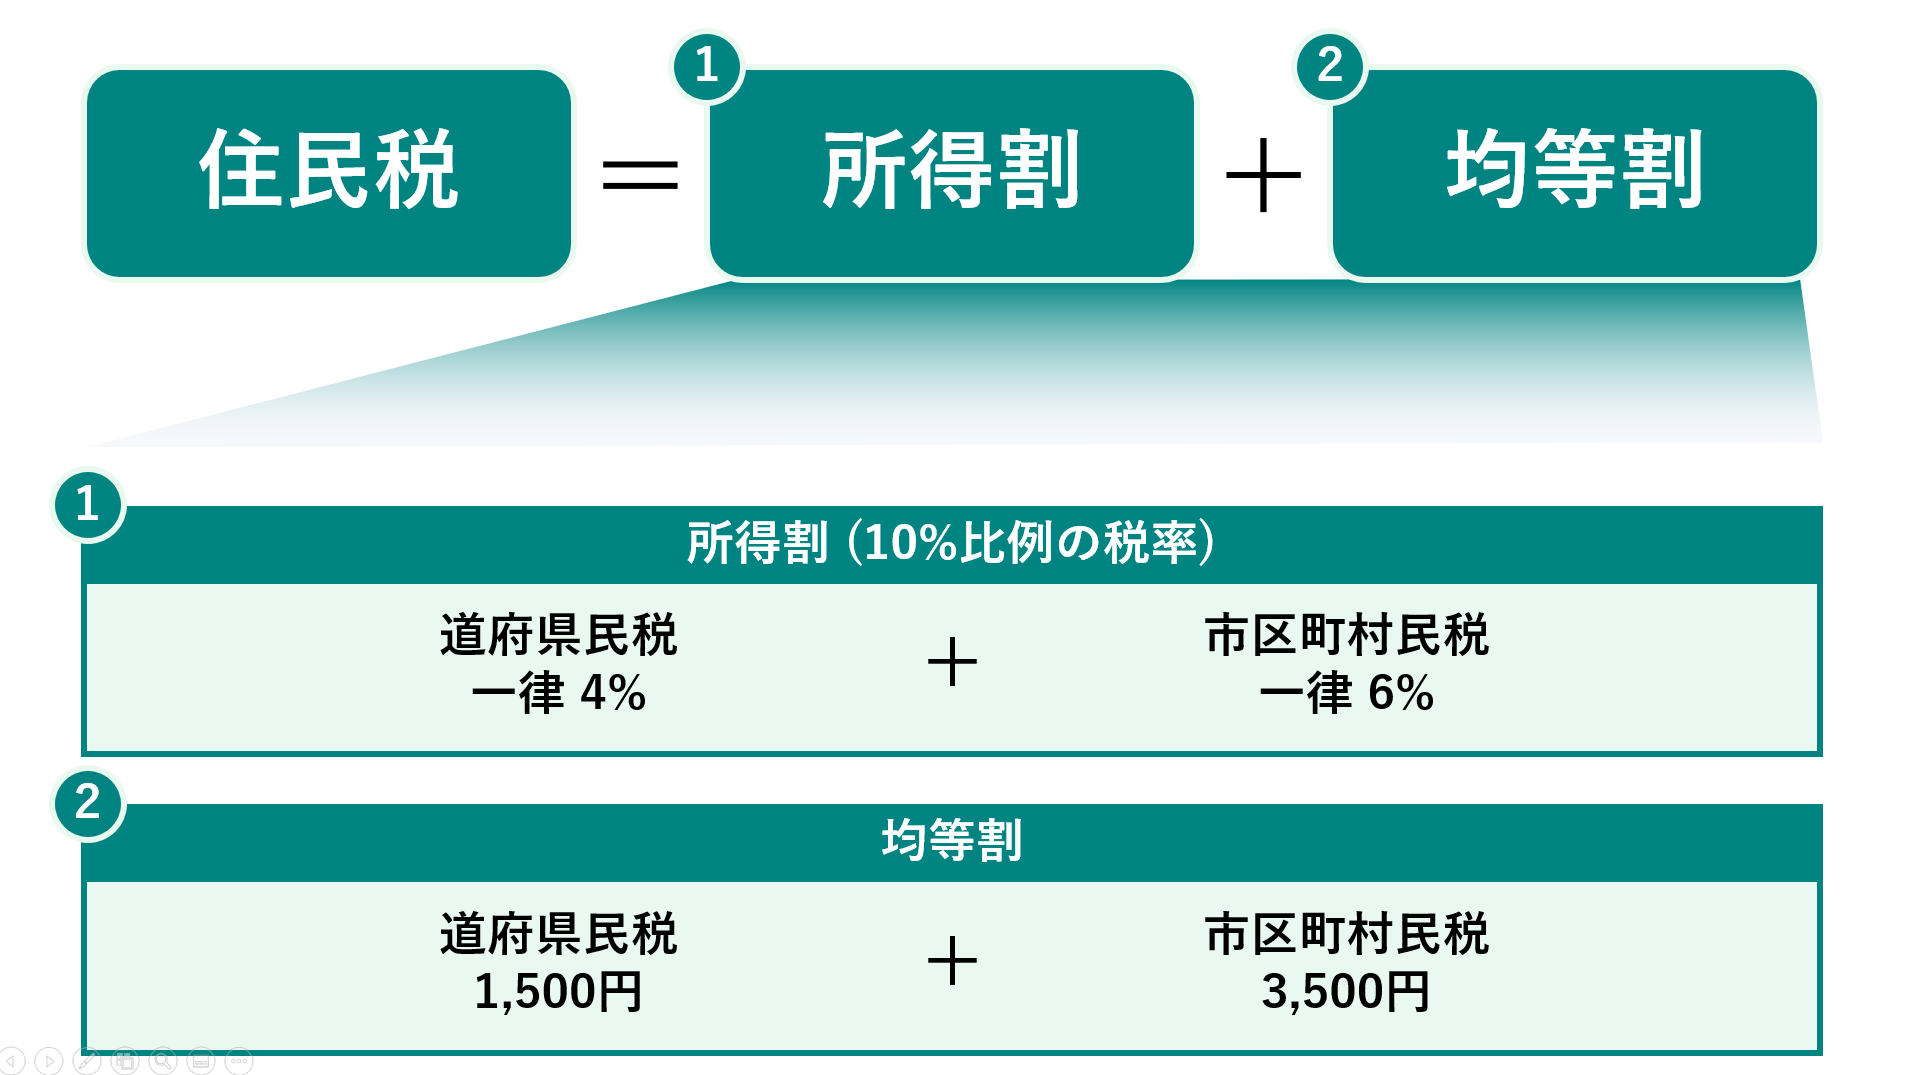
春から初夏にかけてSNSやコミュニティ掲示板で毎年トレンド入りするのが、「入社2年目なのに手取りが減った」「初任給のほうが手取りが多かった」という悲痛な叫びです。この現象の正体こそが、新社会人に対する住民税課税のタイムラグです。
新社会人は前年に給与所得がない(あるいは学生時代のアルバイト収入が非課税枠内である)ため、1年目の5月までは住民税が引かれません。しかし、社会人1年目の収入が確定した翌年、すなわち入社2年目の6月支給分の給与から住民税の特別徴収が一斉にスタートします。昇給額が月数千円程度であった場合、新たに天引きされる住民税額(月1万〜1.5万円程度)に相殺され、額面が増えているにもかかわらず手取り額が激減する「2年目の崖」が生じるわけです。
特別徴収と普通徴収の違い
住民税の納付方法には「特別徴収」と「普通徴収」の2通りが存在し、資金管理の難易度が大きく異なります。
「特別徴収」は、勤務先が従業員に代わって毎月の給与から税額を12分割して天引きし、自治体へ納入する方式です。サラリーマンは原則としてこの特別徴収が義務付けられています。一方、「普通徴収」はフリーランスや個人事業主、退職した人が対象となり、毎年6月に自宅へ届く納税通知書をもとに、年4回(6月・8月・10月・翌年1月)に分けて自ら納付する仕組みです。
普通徴収の場合、年税額をわずか4回で納めるため、1回あたりの納付額が数万〜十数万円に達します。手元資金を計画的にプールしていないと、納税時期に資金ショートを起こすリスクが高まるため細心の注意を払わなければなりません。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
