長期国債利回りが急変する真相!2026年日銀の決断と家計への直撃
 著者: 中川 明日香
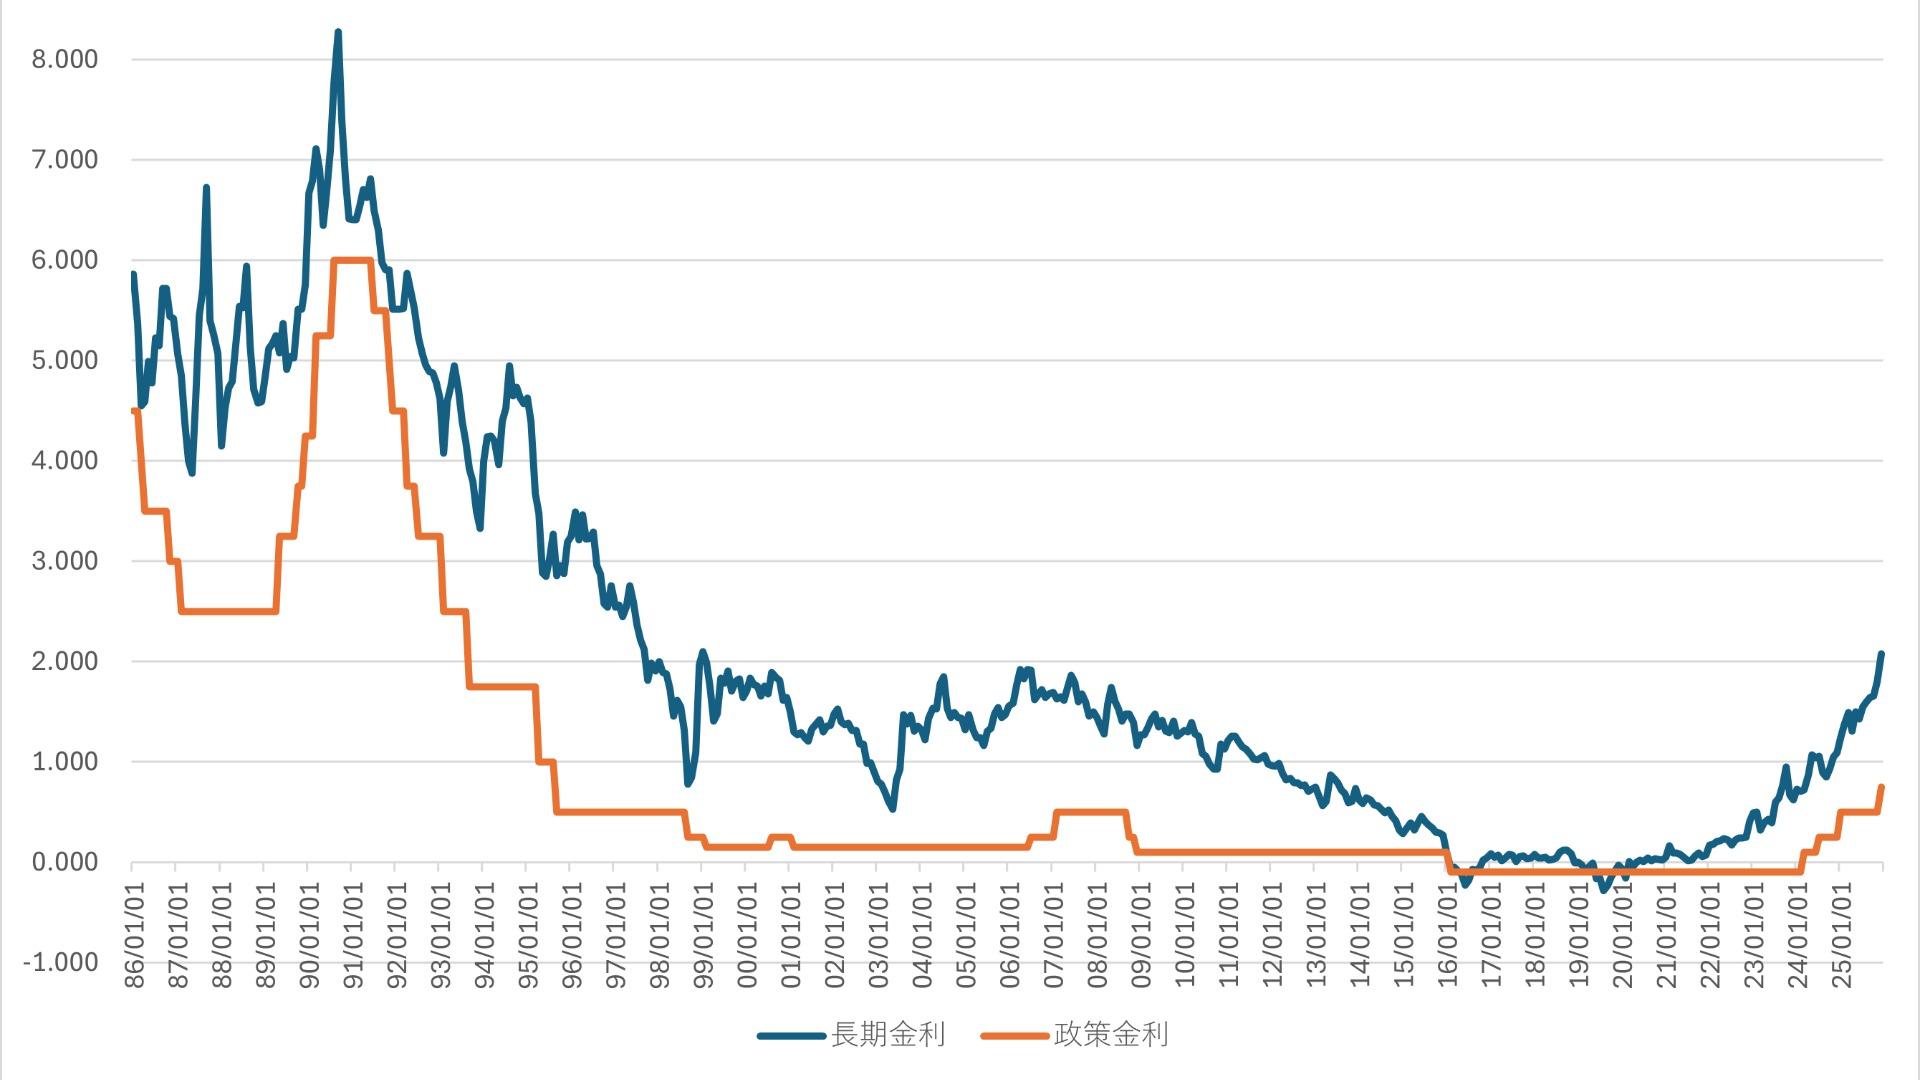
金利上昇の恩恵を最もストレートに享受できる商品として、財務省の個人向け国債販売窓口には問い合わせが殺到しています。ソーシャルメディアや資産運用コミュニティにおける個人向け国債の評判とネットの反応を検証すると、従来の「退屈な高齢者向け商品」というイメージは完全に払拭されました。
「メガバンクの定期預金に放置しておくくらいなら、個人向け国債の変動10年にシフトしたほうが遥かに利回りが良い」「大手ネット証券のポイント還元キャンペーンと組み合わせると実質利回りがさらに跳ね上がる」といった合理的な個人投資家の投稿が目立ちます。特に、新NISAの成長投資枠やオルカン(全世界株式)を限界まで埋めた投資家が、暴落に備えた「安全資産の現金余力置き場」として個人向け国債を指名買いする動きが広がっています。
ここで改めて変動10年国債のメリットとデメリットを整理しましょう。メリットは明白です。基準金利(新発10年国債利回り)に0.66を乗じた利率が適用され、半年ごとに金利が見直されるため、今後さらなる利上げが進んでも利率が自動追従します。また、日本国が破綻しない限り元本が割れず、仮に金利が暴落しても年0.05%の最低利率が法的に保証されています。
一方で、個人向け国債の買い方と注意点も把握しておく必要があります。都市銀行や地方銀行、主要ネット証券から1万円単位で手軽に購入可能ですが、「発行後1年間は原則として中途換金ができない」という換金制限があります。また、1年経過後に中途換金する際は「直前2回分の各利子相当額×0.79685」がペナルティとして差し引かれます。元本割れすることはありませんが、直近数ヶ月以内に使う予定のある生活防衛資金を全額投じるのは避けるべきです。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
