住宅ローンとふるさと納税は併用で損?2026年最新の真実と攻略法
 著者: 斉藤 蓮
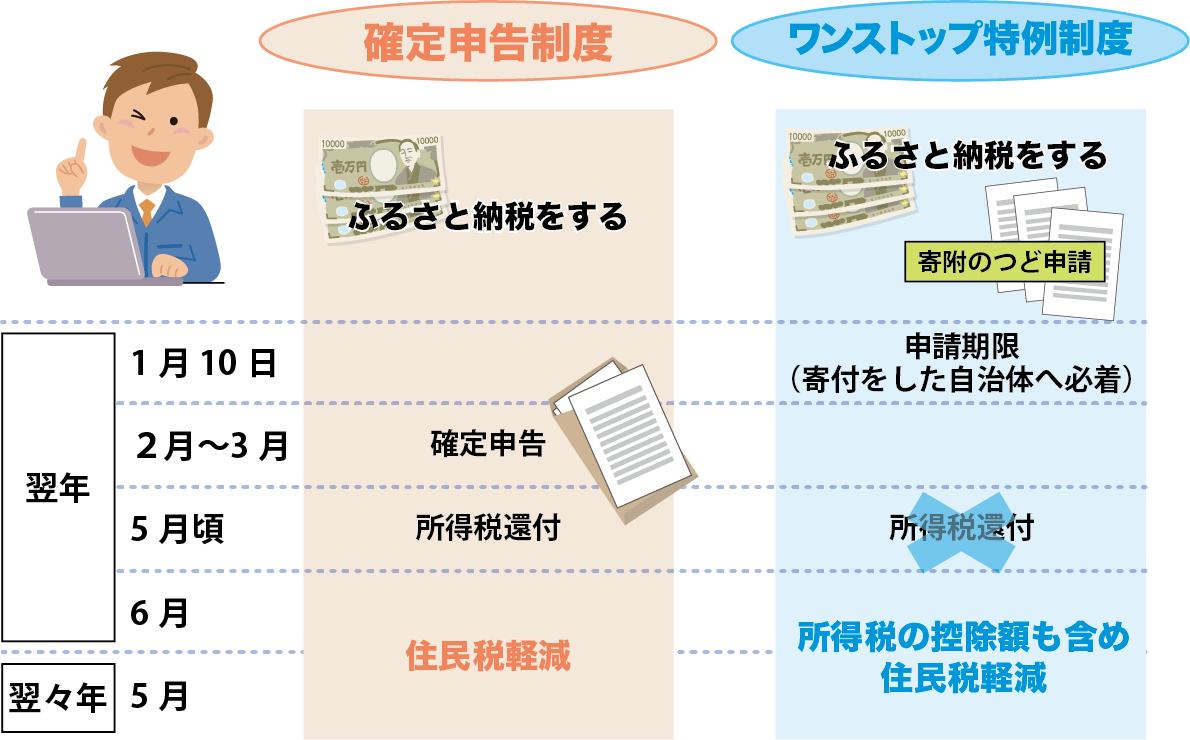
併用において最もトラブルや後悔の声が多く寄せられるのが、「住宅ローンを組んでマイホームに入居した最初の年(1年目)」です。
住宅ローン控除を受けるためには、初年度のみ必ず税務署へ確定申告を行わなければなりません。ここで多くの人が陥る致命的なミスが、「ふるさと納税については事前にワンストップ特例の申請書を自治体に送っていたから大丈夫」と思い込んでしまうケースです。
税法上の絶対ルールとして、「確定申告書を提出した瞬間、それまでに申請したワンストップ特例はすべて法的に無効化される」と定められています。確定申告書を作成する際、ふるさと納税の寄附金控除に関する項目を記入し忘れると、寄附金控除そのものが全く適用されず、単なる2,000円以上の自己負担寄附になってしまいます。
住宅ローン控除1年目にふるさと納税を行う場合は、必ず確定申告書にすべての寄附金受領証明書(または寄附金控除に関する証明書データ)を添付し、所得税側での控除バッティングを考慮したうえで寄附金額をやや保守的に抑える戦略が安全です。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
