長期国債利回りが急変する真相!2026年日銀の決断と家計への直撃
 著者: 中川 明日香
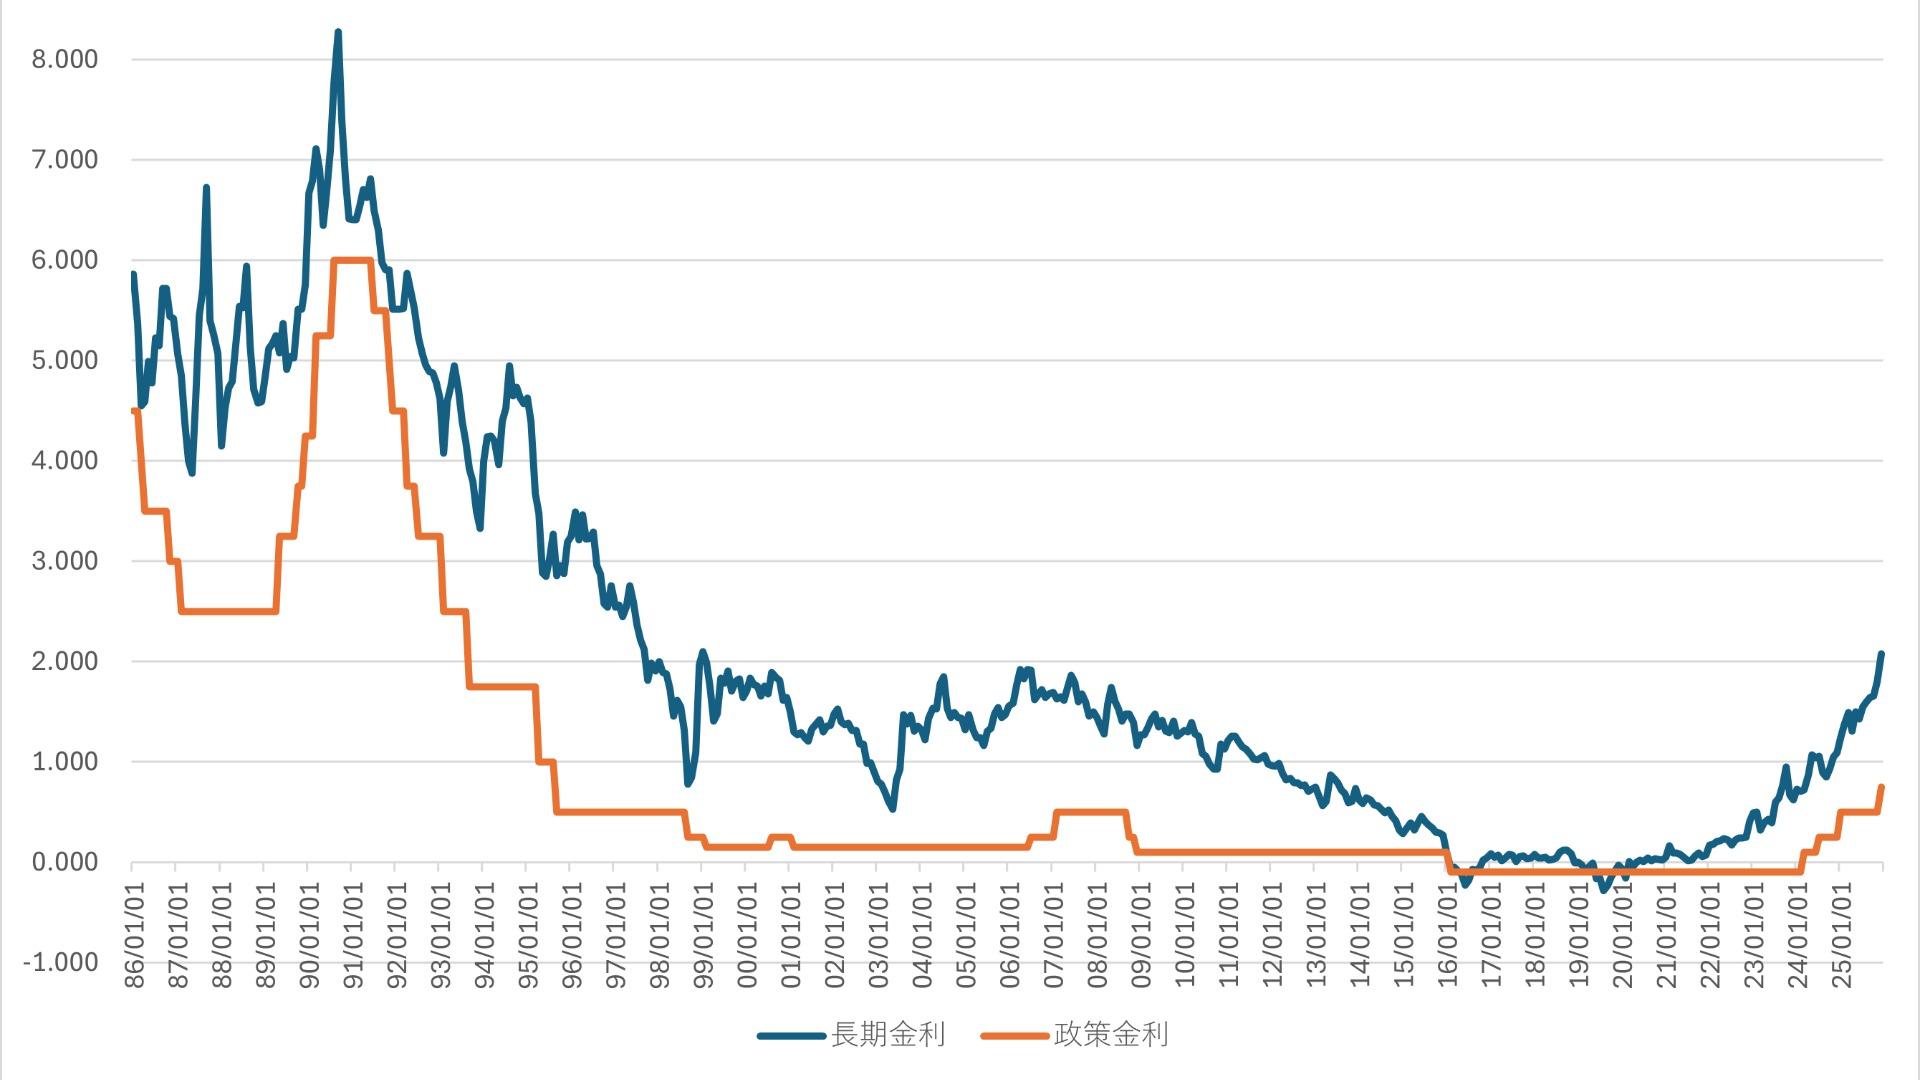
一般家庭にとって、長期金利の上昇が最も身近かつ深刻な痛みとして現れるのが住宅ローンです。ここで明確にしておくべきは、住宅ローン固定金利への影響と真相です。住宅ローンの固定金利(全期間固定型や10年固定型)は、短期プライムレートではなく、まさに新発10年国債利回りの動向を指標にして各金融機関が前月の半ば頃に翌月の適用金利を決定します。
長期国債利回りが0.5%から1.0%、さらにそれ以上へと切り上がるプロセスにおいて、フラット35をはじめとする固定型ローンの提示金利は即座に引き上げられてきました。3,000万円から5,000万円超の融資を受ける購入層にとって、金利がわずか0.5%上昇するだけでも、総返済額にして数百万円規模の負担増につながります。
現場の住宅販売関係者の証言によると、「変動金利と固定金利の金利差が開いたことで、リスクを承知で変動金利を選択し続ける買い手が依然として主流」という実態があります。しかし、短期金利の引き上げ基調が定着すれば、変動金利の基準となる短期プライムレートも連動して上昇します。固定金利の上昇は、住宅市場全体のバリュエーション調整を促す先行指標となっており、借入限度額ギリギリで予算を組む家計には警戒が求められます。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
