大相撲の懸賞金はいくら?1本7万円の内訳と手取りのリアルを徹底解剖
 著者: 木村 陽翔
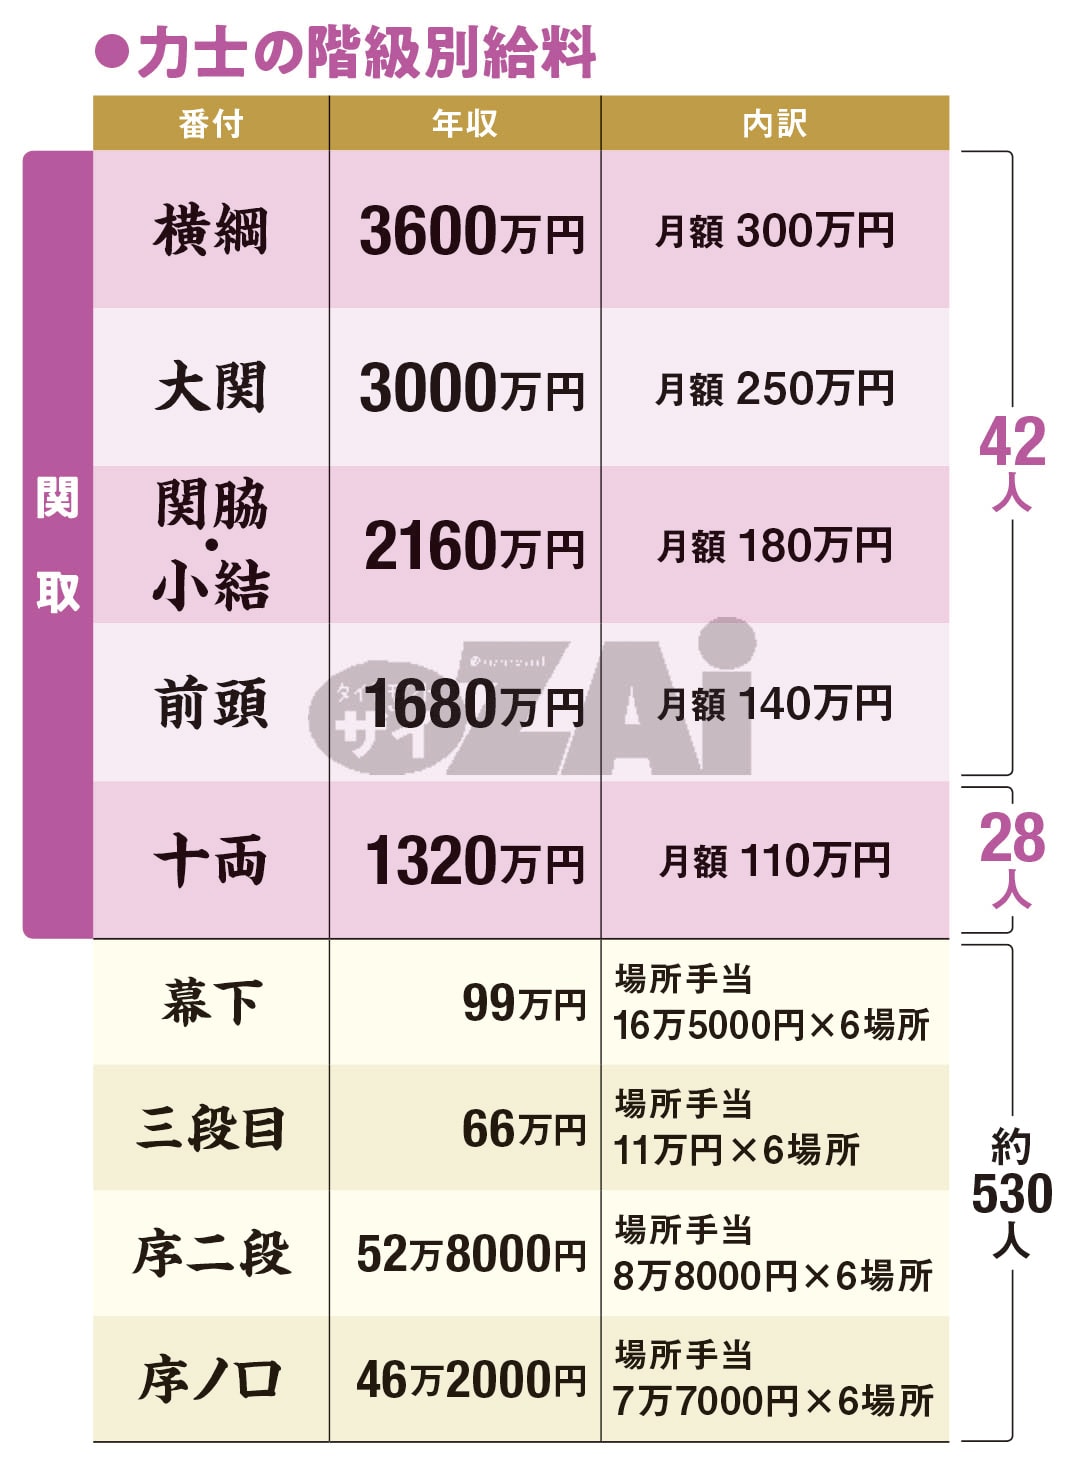
手にした懸賞金は、税務上どのように扱われるのでしょうか。プロスポーツ選手の所得区分は複雑ですが、大相撲力士が受け取る懸賞金は原則として「事業所得」に算入されます。
給与所得(力士としての月給や本場所手当)とは異なり、懸賞金は自らの営業努力・実力によって勝ち取った対価とみなされます。土俵上で受け取る3万円と、協会にプールされる3万円の合計6万円が、1本ごとの総収入金額となります(手数料の1万円はスポンサー側負担の諸経費)。
年明けの確定申告においては、年間で獲得した懸賞金の総額から、稽古に必要な道具代、身体のメンテナンス費用、付け人への小遣いや食事代といった「必要経費」を差し引いた上で、他の所得と合算して申告します。最高税率に達するトップ力士の場合、所得税・住民税を合わせて約55%が課税対象となるため、協会が毎場所預かり金として3万円を源泉徴収のように確保してくれている仕組みは、力士の納税防衛において極めて決定的な役割を果たしています。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
