紹介料の勘定科目は支払手数料?税務否認を防ぐ仕訳と要件【2026】
 著者: 森 瞳
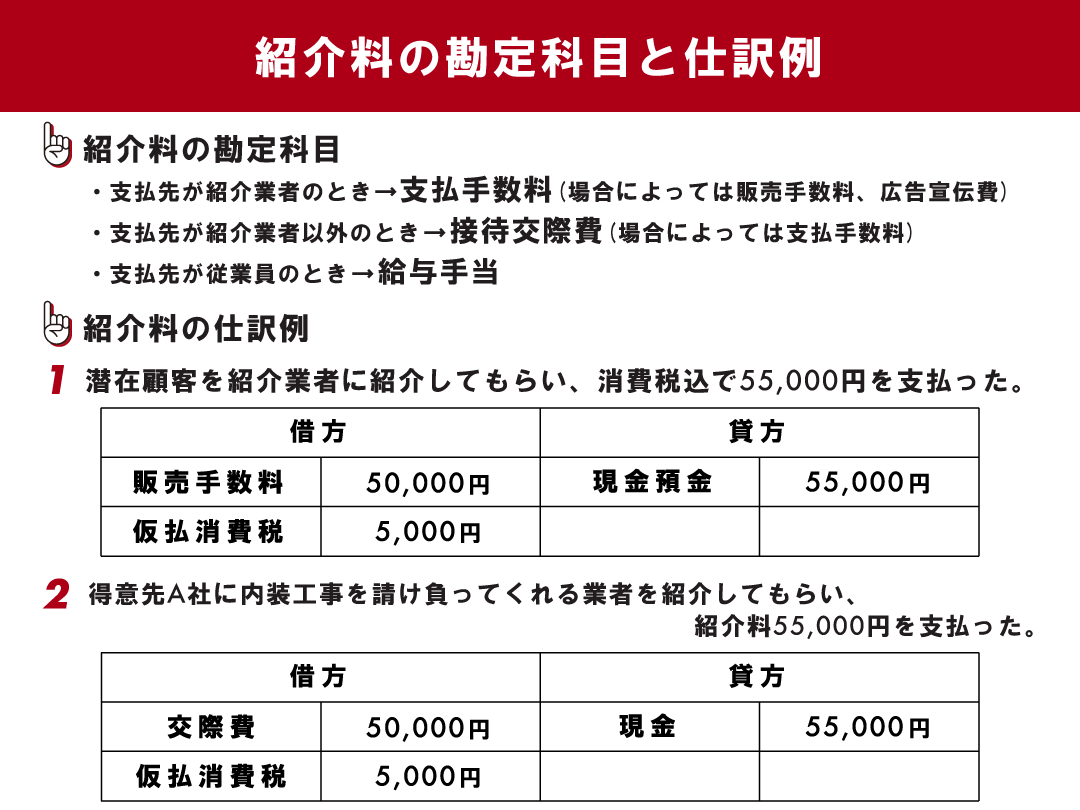
日常の経理実務において迷いをなくすため、代表的な3つのシチュエーションに応じた紹介料の仕訳例を整理します。適正な勘定科目と消費税コードを選択することが実務の第一歩です。
ケース1:提携先法人A社に対し、正規の紹介契約に基づき紹介料110,000円(税込)を支払った場合(適格請求書受領)
(借方) 支払手数料 100,000円 (課税仕入 10%) / (貸方) 普通預金 110,000円 仮払消費税 10,000円
事前の契約書が存在し、インボイスを受領しているため、全額を支払手数料として計上し、10%の仕入税額控除を適用します。
ケース2:事前の契約なく、成約後に協力者B社へ「御礼」として100,000円を支払った場合
(借方) 交際費 100,000円 (対象外/不課税) / (貸方) 普通預金 100,000円
事前の合意要件を欠いているため、支払手数料ではなく交際費として計上します。実質的な謝礼(金銭贈与)とみなされるため消費税区分は不課税となります。
ケース3:個人C氏(免税事業者)に正当な紹介料100,000円を振り込んだ場合(2026年最新税制:経過措置50%控除)
(借方) 支払手数料 95,455円 (免税仕入 50%) / (貸方) 普通預金 100,000円 仮払消費税等 4,545円
2026年の税制環境下では、適格請求書発行事業者以外の者からの課税仕入れに係る経過措置により、仕入税額控除の対象は支払対価に含まれる消費税相当額の50%にとどまります。控除しきれない税額分はコスト(支払手数料)に上乗せされる点に注意してください。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
