住宅ローンとふるさと納税は併用で損?2026年最新の真実と攻略法
 著者: 斉藤 蓮
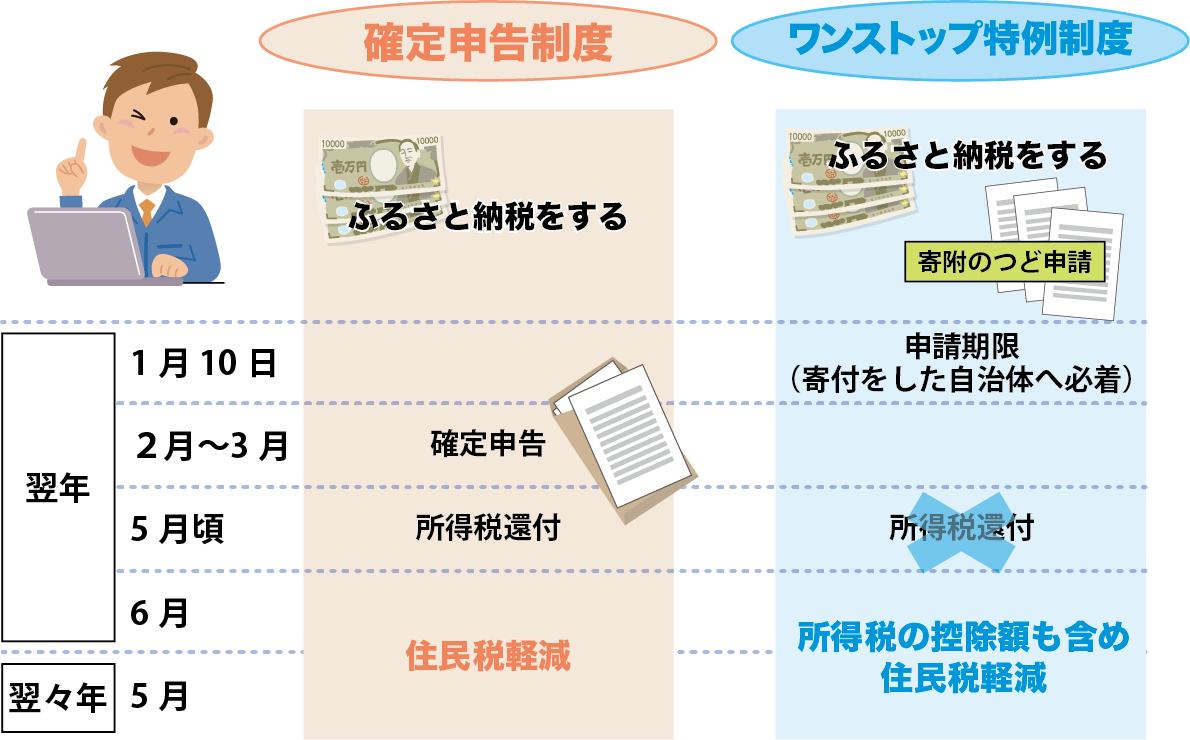
2026年の現行税制において、住宅ローン控除は年末ローン残高に対する控除率0.7%(借入限度額は住宅の環境性能区分により2,000万円〜5,000万円超)が適用されています。住宅ローン減税をフル活用しつつ、ふるさと納税の併用限度額を算出するには、通常のシミュレーターを盲信しない姿勢が求められます。
一般的なポータルサイトに設置されている簡易シミュレーターは「住宅ローン控除がない状態」を前提にしているものが多く、表示された上限額まで寄附してしまうと枠あふれを起こす危険があります。正確な計算を行う際は、源泉徴収票に記載された「課税総所得金額(課税される所得金額)」と「算出所得税額」をベースに、以下の手順で逆算する必要があります。
【併用時の上限額確認ステップ】
1. 自身の所得税額(住宅ローン控除適用前)を確認する。
2. 年末時点の住宅ローン残高から「住宅ローン控除可能額(残高×0.7%)」を算出する。
3. 所得税から引ききれる住宅ローン控除額を計算し、余り(住民税に回る額)が「住民税の控除上限額(課税総所得金額等の5%、最高9万7,500円)」以内に収まるか照合する。
4. 所得税と住民税の双方で枠に十分な余裕がある場合のみ、ふるさと納税の上限額まで満額寄附を行う。
例えば「年収600万円・扶養家族なし・年末ローン残高3,500万円(省エネ基準適合住宅・控除可能額24.5万円)」の会社員の場合、所得税額が約20万円であれば、所得税から20万円を引き、残る4.5万円は住民税の上限9.75万円の範囲内に収まります。ワンストップ特例を利用していれば、ふるさと納税の上限額(約7万7,000円)まで寄附しても控除の枠を一切無駄にすることなく併用が成立します。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
