住宅ローンとふるさと納税は併用で損?2026年最新の真実と攻略法
 著者: 斉藤 蓮
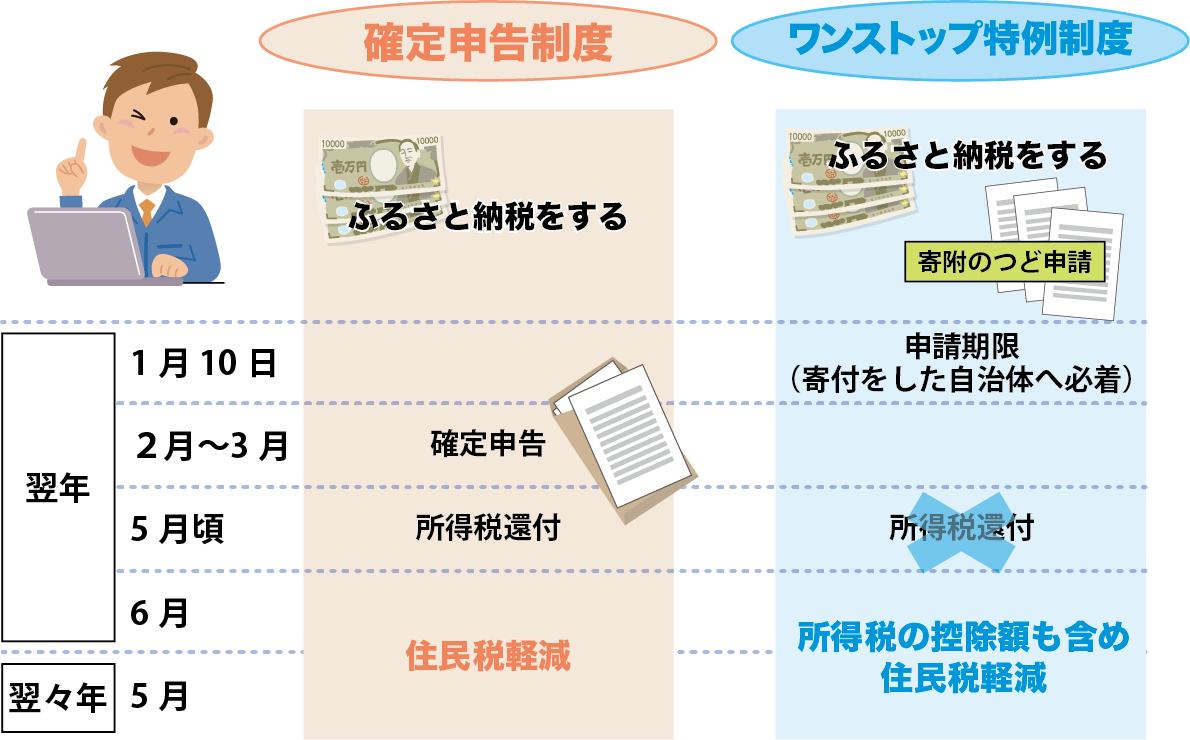
「住宅ローン控除とふるさと納税を併用すると損をする」と囁かれる最大の理由は、支払っている税金(所得税と住民税)の総額よりも、適用しようとする各種控除の合計額が上回ってしまい、「控除しきれなかった枠がそのまま消滅する」という現象が起こるためです。
住宅ローン控除は税額そのものから差し引く強力な「税額控除」です。これに対してふるさと納税は、原則として寄附金控除として機能します。ここで問題となるのが「どっちが先に引かれるのか」という控除順序です。
確定申告を行う場合、所得税の計算において「ふるさと納税による所得控除」が先に適用されます。課税対象となる所得が減ることで、元々の所得税額そのものが下がります。その結果、後から適用される住宅ローン控除(所得税からの控除)が引ききれなくなり、余った分は住民税へと回されます。しかし、住民税から引ける住宅ローン控除には「前年課税総所得金額等の5%(上限9万7,500円)」という厳格な限度額が設けられています。この住民税の上限枠からもあふれてしまった住宅ローン控除額は、救済措置なく完全に切り捨てられてしまうのです。これが「損をする」と言われる構造的カラクリの正体です。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
