みなし相続財産とは?遺産分割の対象外になる理由と2026年最新ルール
 著者: 中村 さくら
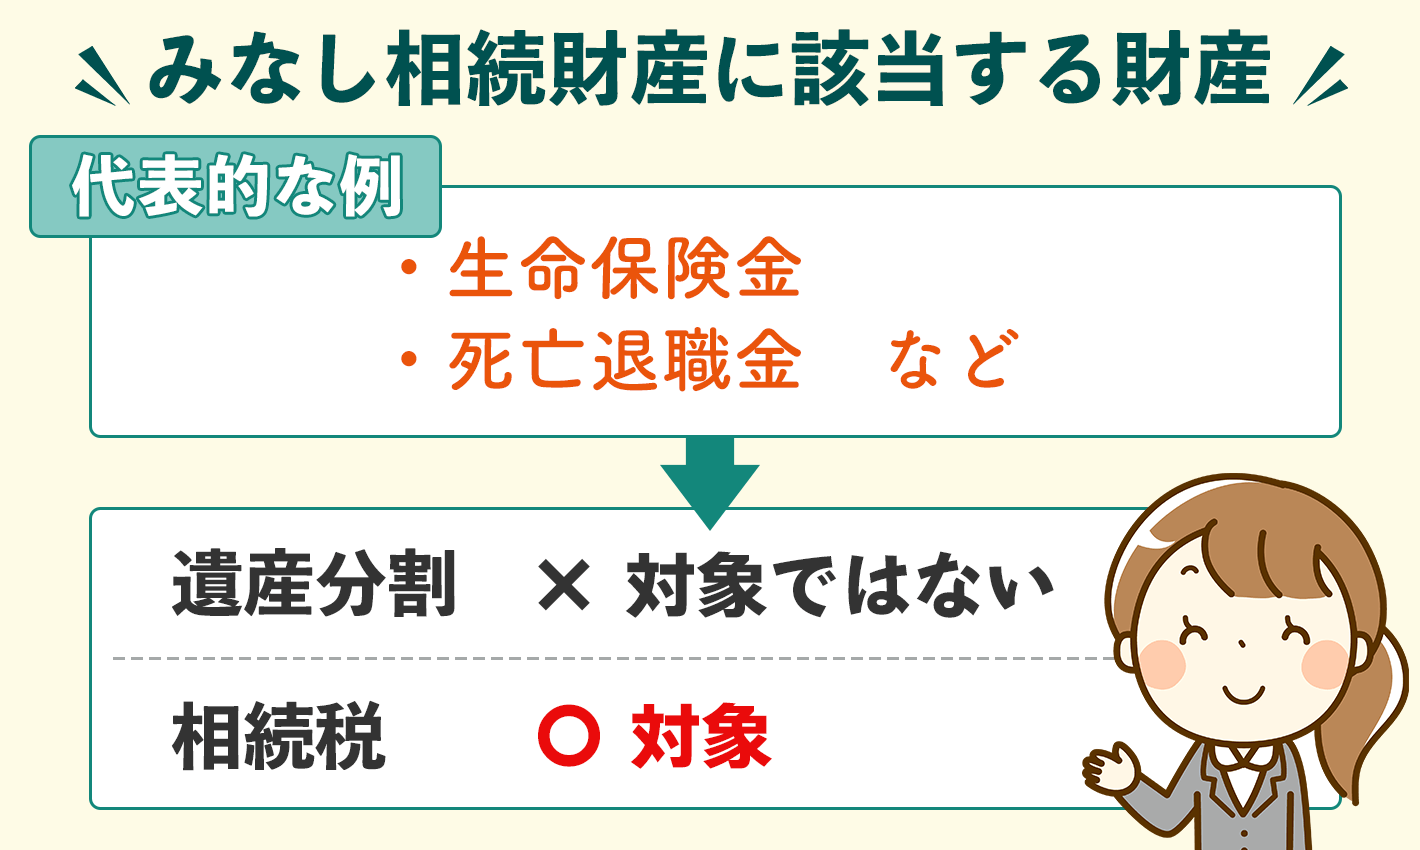
相続の実務において最も混乱を招くのが、「本来の相続財産」「みなし相続財産」「みなし贈与財産」の法的な線引きです。実務上の取り扱いを比較表に整理しました。
このように、本来の相続財産との違いを理解しておくことは極めて重要です。特に注意すべきは「遺留分侵害額請求」との関係です。生命保険金は原則として遺留分の計算対象外ですが、最高裁の判例では「保険金の額が遺産総額の大半を占め、相続人間の公平を著しく害すると評価される特段の事情がある場合」には、例外的に特別受益として持ち戻しの対象になり得ると示されています。極端な偏りがある受取人指定は、激しい法廷闘争の火種となるリスクを孕んでいます。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
