社会保険と国民健康保険どっちが安い?年収と扶養で決まる損得を徹底検証
 著者: 山下 哲也
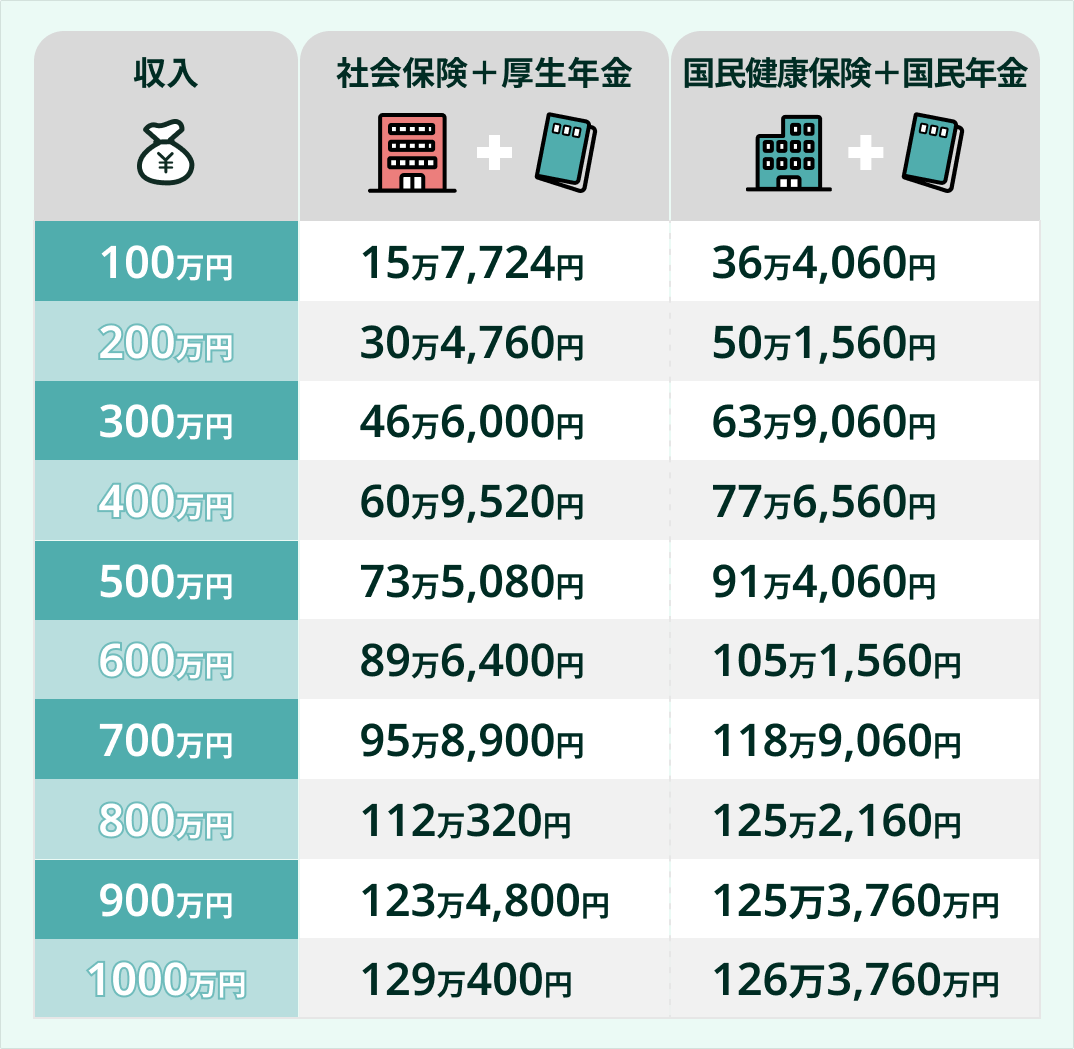
公的医療保険の損得勘定は、数字の机上計算だけでは見えてこない生活者の葛藤や生々しい痛みを伴います。現場のファイナンシャルプランナーへの相談実務や、SNS・掲示板に投稿された利用者のリアルな証言を精査すると、制度の構造的歪みに翻弄される人々の実情が浮き彫りになってきます。
大手IT企業を退職して独立開業した40代男性は、自らのSNSで生々しい通告書を公開しつつ次のように吐露しています。
「会社を辞めてフリーランスになった最初の夏、ポストに届いた国保の納付書を見て目を疑いました。1期分の請求が8万円、年間で約90万円近い数字が並んでいたのです。前年の会社員時代の年収をベースに算定されるため、独立初年度で売上がまだ立っていない時期にこの出費は致命傷になりかけました。任意継続の上限ルールを事前に調べておかなかった自分の知識不足を心の底から呪いました」
また、昨今議論が白熱している短時間労働者の社会保険適用拡大をめぐり、パートの社会保険加入デメリットとネットの反応にも切実な分断が見られます。主婦向けコミュニティや知恵袋では、「週20時間以上働くと社会保険に入らされ、手取りが月1万5,000円も減ってしまった」「これでは実質的な働き損だ」という不満の声が渦巻いています。いわゆる社会保険の扶養条件と年収の壁(106万円・130万円の壁)を意識するあまり、あえてシフトを削って就業調整を行うパートタイマーの姿は全国の小売・飲食現場で常態化しています。
しかし、現場の社労士や労働問題の専門家は別の側面を指摘します。「手取り減少という短期的な痛みばかりがクローズアップされますが、国保にはない傷病手当金(病気休業時の給料補填)が手に入り、将来受け取る老齢厚生年金の手厚い上乗せが発生するという安全保障の価値が過小評価されている」という事実です。目先の現金収支と、人生の危機に備えるセーフティネットのトレードオフをどう捉えるかが、現場の評価を大きく分断しています。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
