2026年最新|Paypayコンビニチャージの真実とAtm手順
 著者: 伊藤 翔太
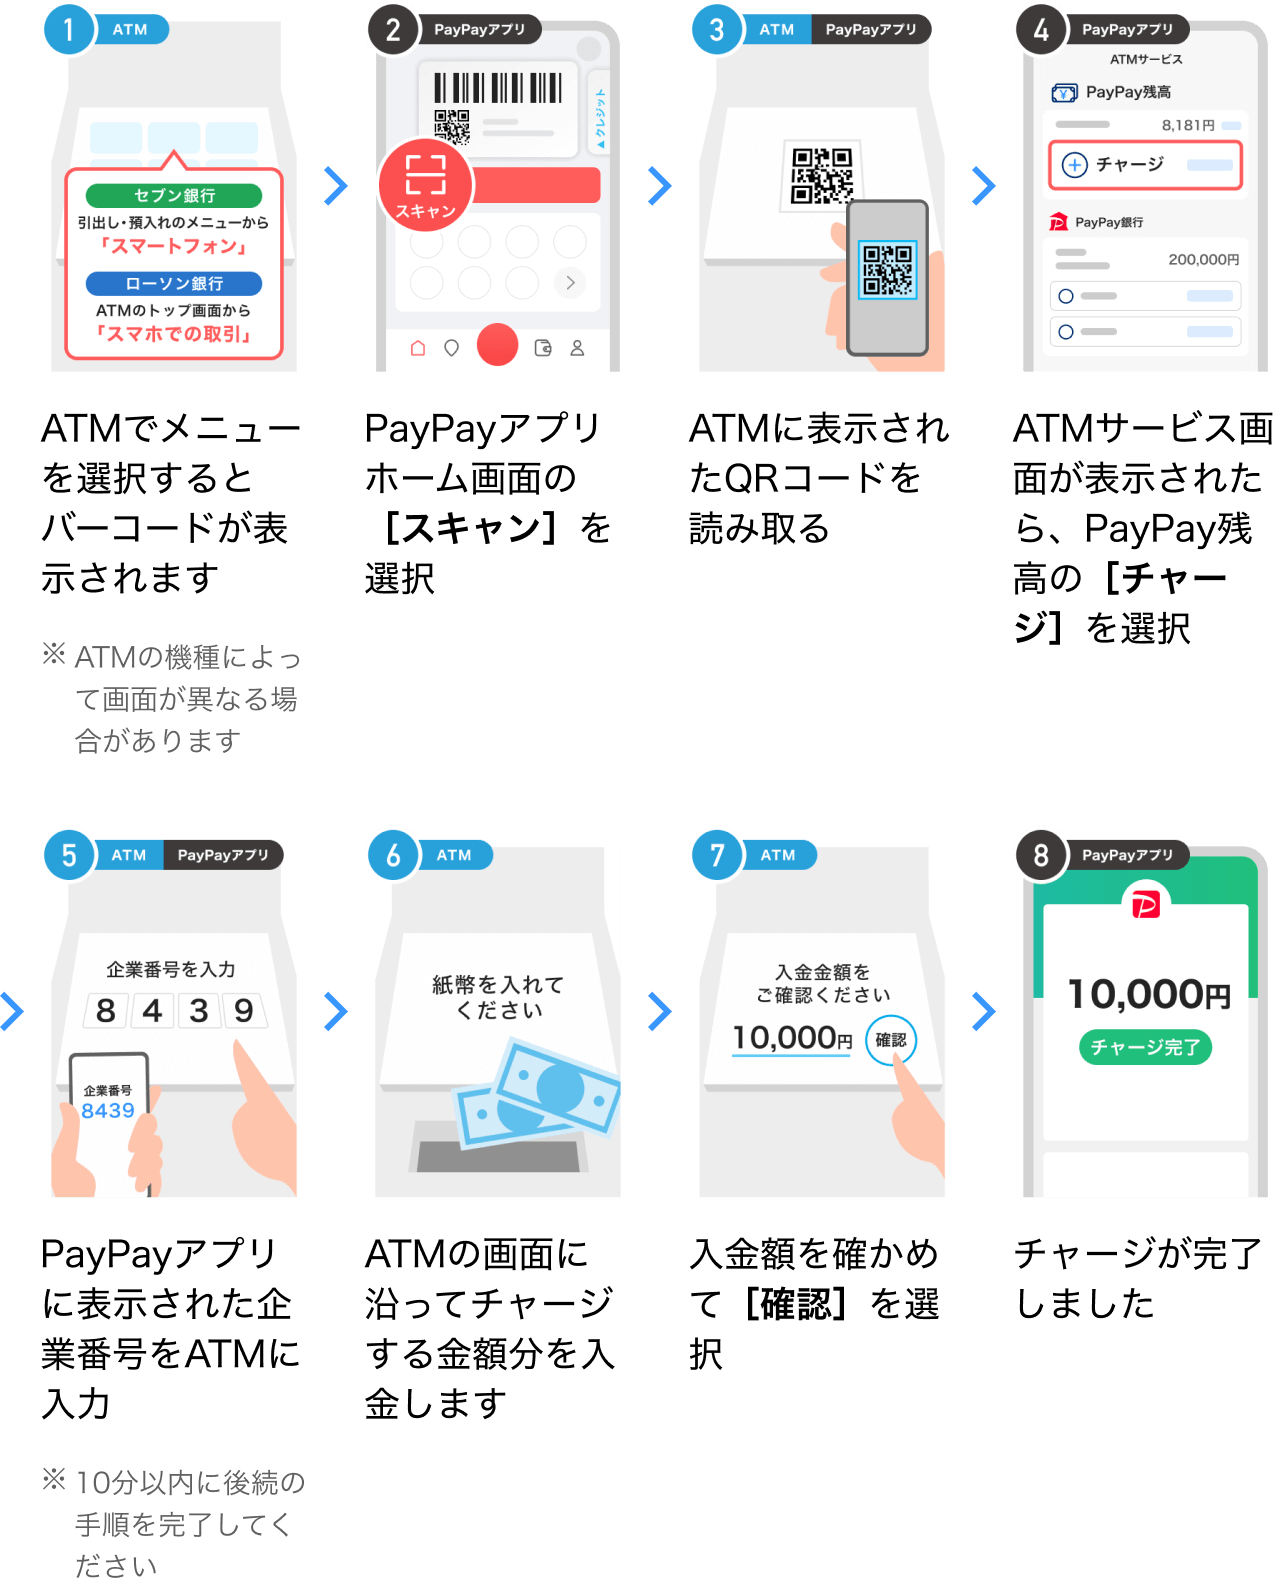
スマートフォン決済が社会の標準インフラとなった今、あえて手間のかかるコンビニATMに足を運んで現金チャージを行う行動には、どのような合理性があるのでしょうか。家計行動と金融心理の観点から、この方法が向いている人と避けるべき人の条件を浮き彫りにします。
コンビニ現金チャージを積極的に選ぶべき人
・使いすぎを心理的に防ぎたい層:銀行口座やクレジットカードを紐付けると、画面上の操作だけでいくらでも決済できてしまうため、予算管理が崩れがちになります。毎月決まった現金だけをATMで手動チャージして「今月はこれだけでやり繰りする」という物理的制限を設けることは、行動経済学的にも浪費防止の防波堤として非常に有効です。
・セキュリティを最重視する層:外部サービスに金融機関情報やカード番号を連携させることに抵抗がある層にとって、口座登録不要・本人確認不要で使える現金チャージは最も心理的摩擦が少ない選択肢です。
・未成年や銀行口座を保有していない層:学生など、自分名義のクレジットカードやオンラインバンキングを持たない層にとって、コンビニATMは数少ないアクセス可能な入金ゲートウェイとなります。
コンビニ現金チャージを避けて自動化を検討すべき人
・タイムパフォーマンスと効率を重視する人:レジ前に並ぶたびに残高を気にしてATMを探す行動は、日常の貴重な時間を浪費します。「PayPayカード」によるクレジット設定や、一定残高を下回った際に口座から引き落とされる「オートチャージ機能」へ移行した方が圧倒的に合理的です。
・ポイント還元率の最大化を狙う人:現金チャージによる支払いは、PayPayステップの基本還元率(0.5%)にとどまります。PayPayカード決済等で付与される追加還元メリットを享受できないため、ポイ活の観点からは年間で数千円〜数万円単位の機会損失を抱えることになります。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
