退職金請求書の書き方と見本|提出忘れで手取り激減を防ぐ最新手順
 著者: 吉田 誠
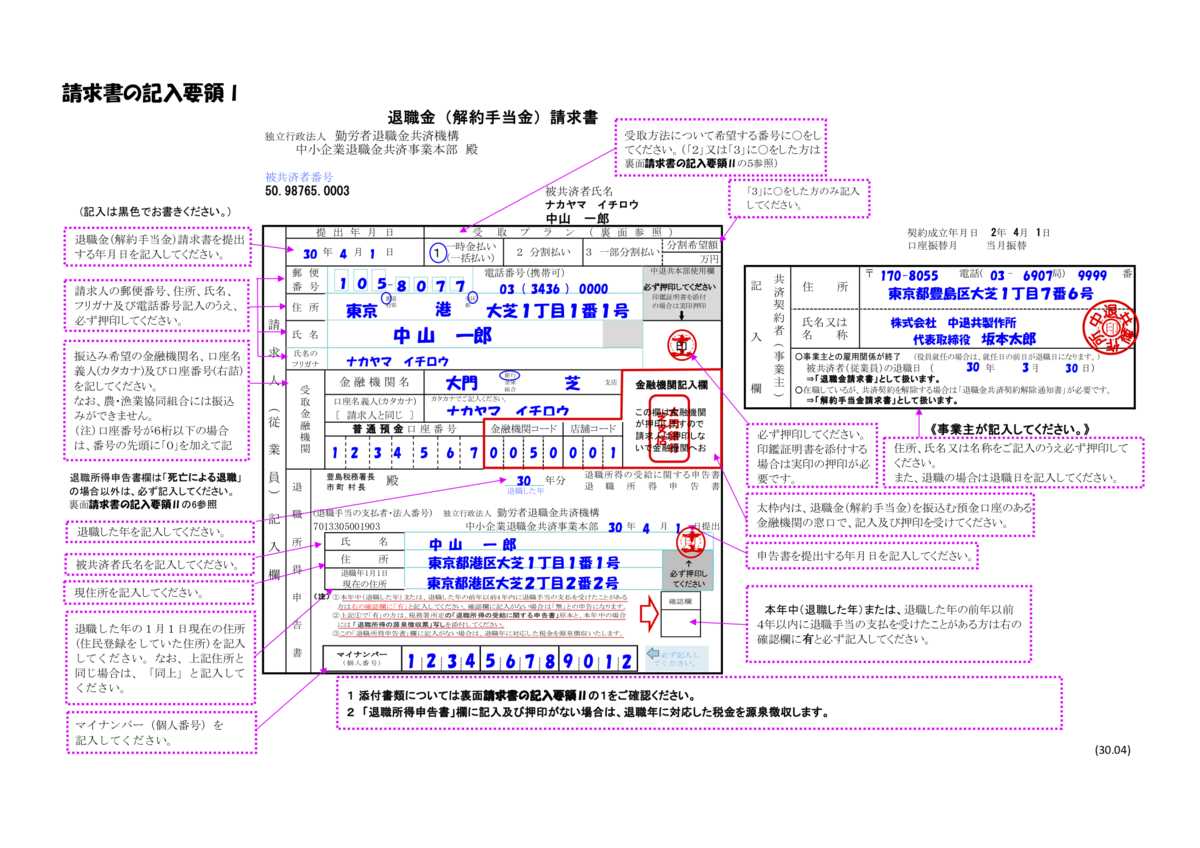
退職時の手続きにおいて、多くの人が混同しやすいのが「退職金請求書」と「退職所得の受給に関する申告書(退職所得申告書)」の2点です。前者は会社や共済機構に対して「退職金の支払いを請求する」ための書類であり、後者は税務署に対して「退職所得控除を適用して正しい税額を計算してください」と届け出るための税務書類です。
自社に独自の退職金制度がある場合、会社所定の退職金請求書に氏名、退職日、振込先口座などを記載して人事・総務部へ提出します。しかし、それ単体では税制上の優遇措置を受けることができません。必ず「退職所得の受給に関する申告書」を同時に提出することが法律上の大前提となっています。
国税庁が指定する申告書の記入にあたっては、以下の主要項目を正確に埋める必要があります。見本と照らし合わせながら、記載のポイントを押さえましょう。
【退職所得の受給に関する申告書の主な記入項目と注意点】
1. あなたの氏名・マイナンバー・住所:受給者本人の基本情報を記載します。マイナンバーの記載漏れは書類返送の典型例です。
2. 退職手当等の支払者:勤務先企業の名称、所在地を記入します(通常は会社側で印字または記入代行されます)。
3. 退職の区分:「自己都合」「会社都合」「定年」「障害」などの該当区分にチェックを入れます。障害による退職の場合、控除額が100万円加算される特例があります。
4. 勤続期間の計算:入社年月日と退職年月日を記載し、勤続年数を算出します。1年未満の端数期間は1年に切り上げて計算されるため、20年と1日の勤務であれば「21年」として計算します。
5. 同一年内・前年以前の他社退職金の有無:同一年中に別の会社から退職金を受け取っている場合や、過去4年以内に退職手当等を受け取っている場合は重複控除を防ぐための申告欄を埋める必要があります。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
