年金繰り上げ受給の計算、知らないと損する減額率の真実3選
 著者: 池田 達也
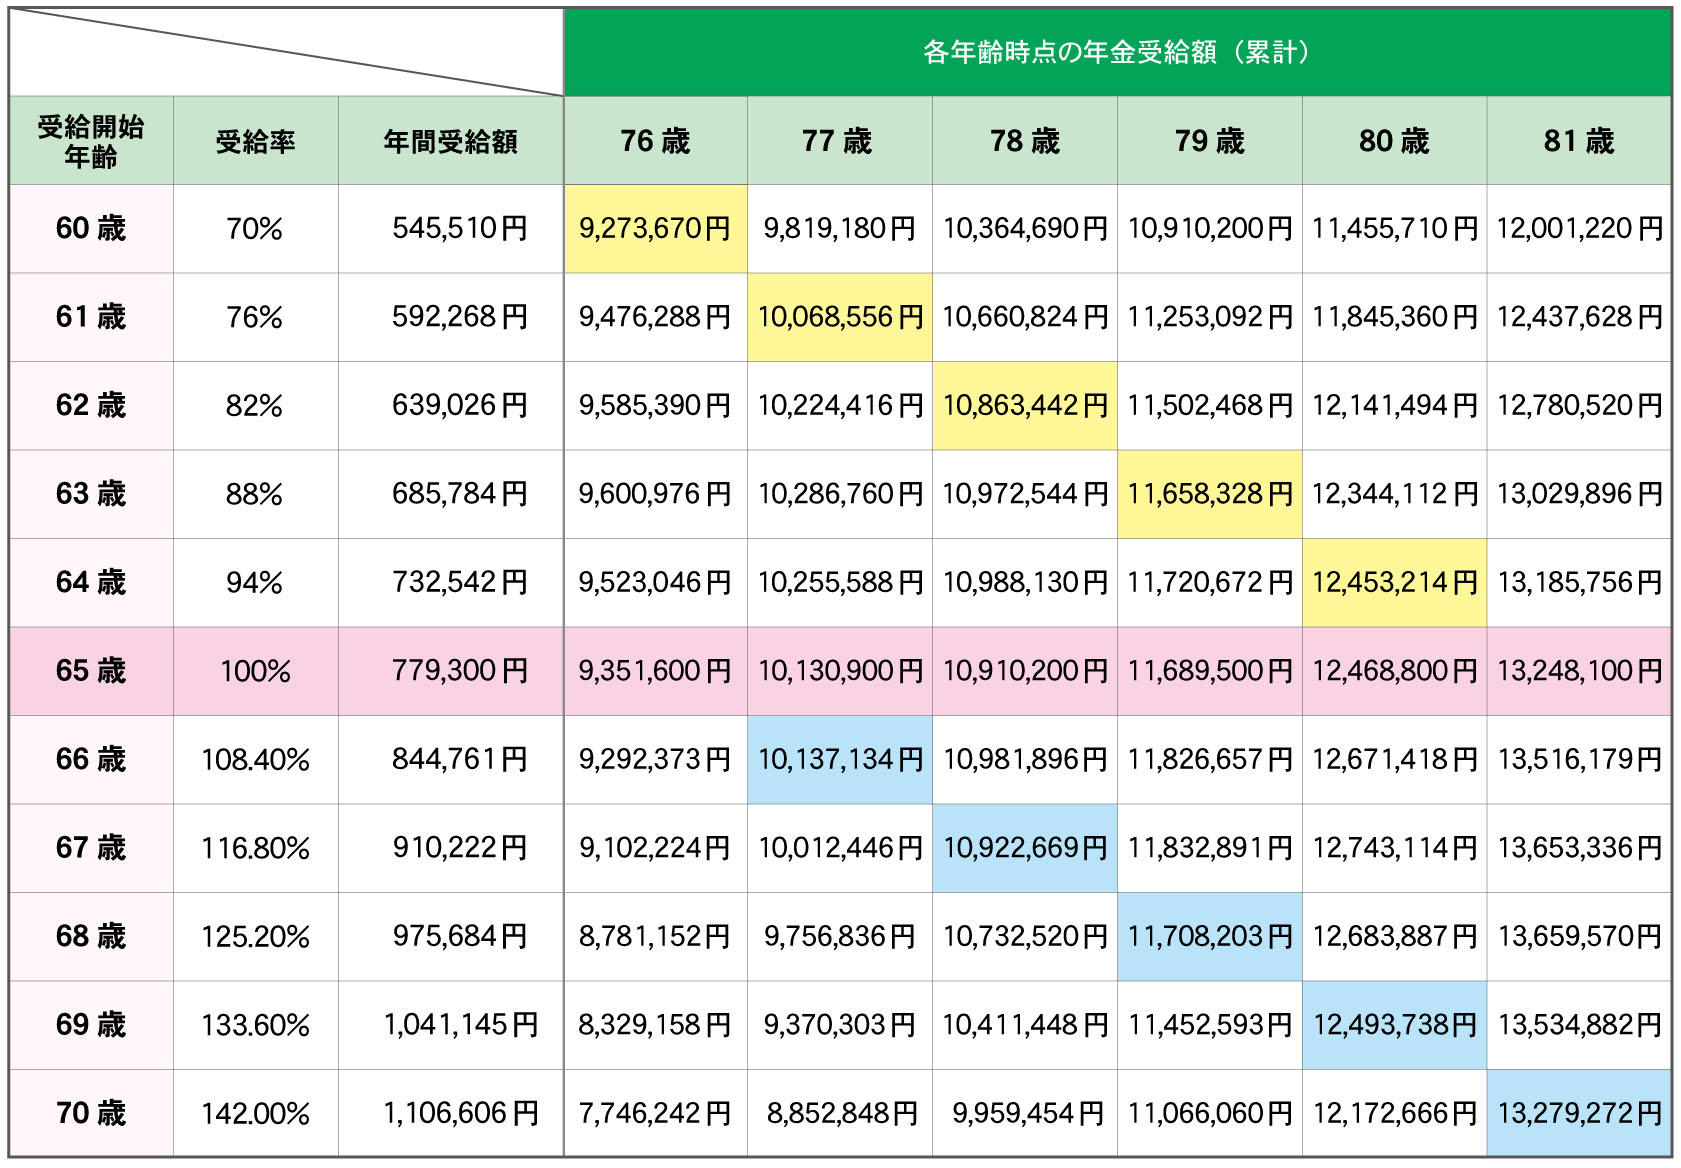
繰り上げ受給のメリットは、60歳から65歳までの空白期間に収入を得られること、そして自分が長生きしない場合には総受給額が多くなる可能性があることだ。しかし、デメリットはそれを上回る重みを持つ。減額率が生涯固定されること、障害年金との関係、税金・社会保険料の負担増、そして物価スライドや賃金スライドによる増額があっても減額率は変わらないこと。これらを総合的に見ると、繰り上げ受給は「限定的な条件下でのみ合理的」と言わざるを得ない。
向いている人の条件を整理すると、まず「健康状態に不安があり、長生きする可能性が低いと医師から言われている人」。次に「65歳まで収入が途絶えると生活が成り立たず、他に資産の取り崩し手段がない人」。そして「年金以外の収入が十分にあり、年金を生活費の一部としてしか考えていない人」が挙げられる。逆に、避けるべきなのは「健康で長寿の家系の人」「65歳以降も働く予定がある人」「障害年金や遺族年金の保障を手放したくない人」「年金を老後生活の主軸に据えている人」だ。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
繰り上げ受給は、単なる計算問題ではない。人生設計の一部であり、健康状態、家族構成、就労意欲、資産状況、そして寿命という不確実性と向き合う決断だ。社会学的に見れば、日本の高齢者は「年齢を重ねても働き続ける」ことを前提にした制度設計に置かれており、年金だけで生活する前提が崩れている。その中で繰り上げ受給を選ぶことは、短期的な現金確保と引き換えに、長期的な生活保障を削る選択に他ならない。
心理学的には、「今の現金の価値」を過大評価する現在バイアスが働きやすい。目の前の生活費が苦しいと、先の減額を軽視してしまう。しかし、老後は長い。80歳、90歳まで生きる前提で考えたとき、24%減の年金で暮らし続ける現実を想像できるかどうかが、判断の分かれ目になる。
結論として、繰り上げ受給は「どうしても現金が必要で、かつ長生きリスクを受け入れられる人」だけが選ぶべき制度だ。迷ったら、ねんきんネットで試算し、日本年金機構の窓口で相談し、可能なら社会保険労務士やファイナンシャルプランナーといった専門家の意見を聞く。その手間を惜しむと、数十年にわたる年金生活の質を落とすことになりかねない。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
