住宅ローンとふるさと納税は併用で損?2026年最新の真実と攻略法
 著者: 斉藤 蓮
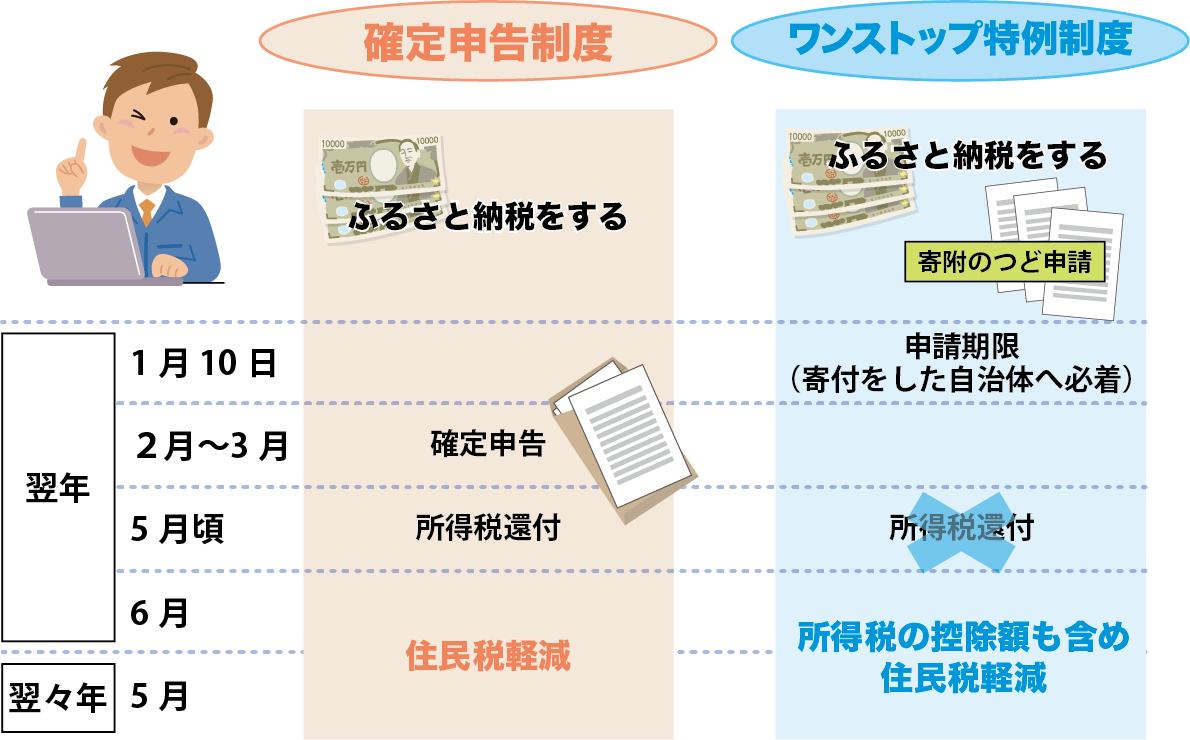
ネット上の情報には極端な二元論が溢れています。「併用すると必ず損をするから絶対にやめるべき」という言説もあれば、「ワンストップ特例を使えば何のリスクもなく上限までできる」という楽観論も存在します。しかし、これらはどちらも一面的な真実に過ぎません。
盲点となりやすいのは、「ワンストップ特例を使っていても、住民税自体の税額が小さければ住民税側で枠があふれる」という事実です。例えば、年収に対して過大な借入れを行い、住宅ローン控除の住民税枠(上限9.75万円)を使い切ったうえで、さらに多額のふるさと納税を住民税から引こうとした場合、住民税の総額自体がゼロになってしまえばそれ以上の控除は受けられません。
「ネットの噂」を鵜呑みにするのではなく、自分の「年収」「借入残高」「適用される住宅性能区分」の3要素を直視し、自分の納税体力に対して控除枠がオーバーフローしていないかを客観的に見極める必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家計経済の健全性と税負担の最適化という視点から、住宅ローン控除とふるさと納税の併用における明確な判断基準を提示します。
【迷わずフル活用をおすすめできる人】
・年収650万円以上で、借入残高に対して所得税額が十分に高い人
・住宅ローン控除2年目以降で、ワンストップ特例制度(寄附先5自治体以内)を利用できる会社員
・配偶者控除や多額の医療費控除などがなく、所得控除の枠がシンプルに保たれている人
【慎重なシミュレーションまたは見送りを検討すべき人】
・住宅ローン控除1年目で確定申告が必須となる人(控除枠の切り捨てリスクが高まるため)
・年収400万〜500万円前後で、借入残高が4,000万円以上ある人(所得税・住民税ともに枠の上限に達しやすい)
・育児休業や時短勤務で今年度の課税所得が大幅に減少する見込みがある人
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
