免責的債務引受とは?重畳的との違いと住宅ローン・離婚実務の全貌
 著者: 吉田 誠
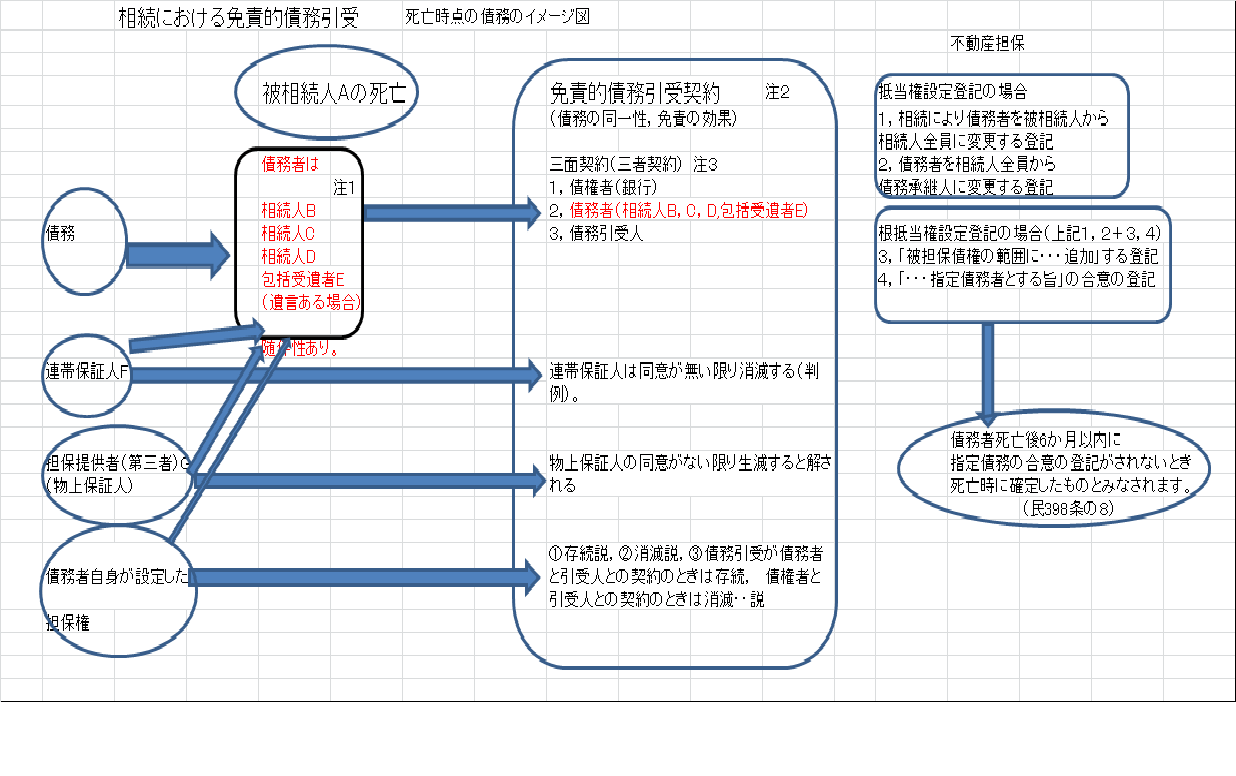
Q1:免責的債務引受を行う際、銀行が承諾してくれない場合の対処法はありますか?
A1:銀行が単独での引き受けを拒絶した場合、選択肢は主に3つあります。第1に「他行での単独新規借り換え」を検討すること。金利条件や審査基準が異なる別の金融機関であれば審査に通る可能性があります。第2に「実家からの資金援助や自己資金の投入」による一部繰り上げ返済を行い、残債を引受人の返済能力の範囲内まで圧縮すること。第3に、物件自体の売却です。家を手放すことにはなりますが、残債を一括清算して両者ともに債務を完全に消滅させるのが最も確実なリスク回避策となります。
Q2:免責的債務引受契約書にはどのような内容を記載すればよいですか?
A2:実務上の免責的債務引受契約書には、①目的となる原債務の特定(借入日・当初借入額・残高・金利・弁済期等)、②新引受人が旧債務者の債務を免責的に引き受ける旨の明確な合意、③債権者の承諾(三面契約の場合は債権者の署名押印)、④旧債務者が返済義務を免れる旨の確認、⑤担保権(抵当権)および保証債務の処遇に関する合意条項を漏れなく盛り込みます。特に保証人や物上保証人がいる場合は、その承諾を証する特約が契約書の有効性を左右します。
Q3:最新実務の注意点として、登記手続きで絶対に失敗しないポイントは何ですか?
A3:登記実務における最大のポイントは、登記の目的を「抵当権移転」ではなく「抵当権変更(債務者の変更)」として申請することです。債権そのものが同一性を維持して移転するため、抵当権自体の順位や枠組みは変わりません。また、登記原因証明情報として金融機関が押印した「免責的債務引受契約書」や「承諾書」の添付が必須となります。金融機関から送付されてくる書類一式を自己判断で処理せず、必ず不動産登記を専門とする司法書士へ事前に持ち込み、段取りを確定させてから署名・押印を行うのが鉄則です。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
